
Recenzie Avinto
Te confrunți cu o situație financiară urgentă și ai nevoie de un împrumut rapid? Avinto IFN s-ar putea să fie o soluție demnă de luat în considerare. Compania oferă linii de credit online de până la 10.000 lei, cu dobândă 0% în primele 7 zile pentru clienții noi și cu un proces de aplicare 100% online.
În această recenzie Avinto, echipa Financer.ro a analizat în profunzime oferta creditorului, inclusiv costurile, condițiile de eligibilitate, procesul de aplicare și impactul Legii 243/2024 care reglementează plafonarea dobânzilor la IFN-uri.
Scopul nostru este să îți oferim o perspectivă imparțială și actualizată pentru 2026, astfel încât să poți decide dacă acest creditor corespunde nevoilor tale financiare sau dacă nu ar fi mai indicat să te orientezi către alte soluții.
Cine este Avinto IFN
Avinto Finance IFN S.A. este o instituție financiară nebancară din București, înființată pe 5 septembrie 2022, care operează în piața creditelor rapide online.
Compania face parte din grupul internațional Wandoo Finance, cu sediul în Riga, Letonia, care activează în domeniul fintech din 2016 și deservește peste 1,5 milioane de clienți în 3 piețe active (Polonia, Spania și România).
Cu un model de afaceri axat pe simplitate și accesibilitate, Avinto s-a poziționat ca un furnizor de soluții financiare rapide pentru situații de urgență.
Compania este înregistrată oficial în Registrul General al BNR cu numărul RG-PJE-41-110387 și în Registrul Special cu numărul RS-PJR-41-110154, operând în conformitate cu legislația română privind instituțiile financiare nebancare.
Avinto oferă exclusiv servicii online, fără a avea puncte fizice de lucru, ceea ce permite o procesare rapidă a cererilor de creditare și transferul banilor direct în contul solicitantului prin sistemul SENT (Sistemul Electronic de Transfer Național).
Iată o privire generală asupra Avinto IFN:
| Caracteristică | Detalii |
|---|---|
Produse oferite | Linie de credit revolving |
Sumă maximă creditată | 10.000 lei |
Sumă minimă de retragere | 25 lei |
Valabilitatea liniei de credit | 24 luni |
Dobândă pentru clienți noi | 0% în primele 7 zile |
Dobândă standard | 1% pe zi după perioada promoțională |
Comision analiză dosar | 50 lei |
Timpul de aprobare | De obicei în câteva ore în zilele lucrătoare |
Grup parent | Wandoo Finance (Letonia) |
Principalul produs al Avinto este linia de credit revolving de până la 10.000 lei, care poate fi accesată și gestionată complet online prin aplicația mobilă sau site-ul web.
Pentru clienții noi, instituția oferă un stimulent atractiv în forma unei perioade promoționale de 7 zile cu dobândă 0%.
Cu toate acestea, perioada de 7 zile este mai scurtă comparativ cu competitorii care oferă de regulă până la 30 de zile fără costuri, ceea ce reprezintă o limitare importantă pentru cei care au nevoie de mai mult timp pentru rambursare.
Credit Avinto - descrierea detaliată a produsului oferit
Avinto IFN se concentrează pe un singur tip de produs financiar: linia de credit revolving. Aceasta este o formă flexibilă de împrumut care îți permite să folosești fondurile după nevoie, până la o limită maximă aprobată, similar cu un card de credit.
Ca și caracteristici ce trebuie menționate, discutăm despre:
| Caracteristică | Detalii |
|---|---|
Suma disponibilă | Între 25 și 10.000 lei |
Dobânda | 0% în primele 7 zile pentru clienții noi, ulterior 1% pe zi |
Perioada de valabilitate | 24 luni, cu posibilitatea de reînnoire |
Perioada de rambursare | Până la 3 luni de la data utilizării banilor |
Comision de analiză dosar | 50 lei |
Comision de administrare | 0 lei |
DAE reprezentativ | 2.286,94% (pentru 1.000 lei pe 3 luni) |
Destinație | Fără restricții, poate fi folosit pentru orice necesitate |
Linia de credit de la Avinto funcționează similar cu un card de credit, dar fără a avea nevoie de un card fizic. Odată aprobată, îți permite să:
- Accesezi fonduri până la limita aprobată (maximum 10.000 lei)
- Utilizezi doar suma de care ai nevoie, când ai nevoie (minim 25 lei)
- Plătești dobândă doar pentru suma efectiv utilizată
- După rambursarea sumelor împrumutate, le poți accesa din nou când nevoie o cere
- Beneficiezi de flexibilitate în utilizarea și rambursarea fondurilor
- Gestionezi totul prin aplicația mobilă Avinto disponibilă pe Google Play
Dobândă Avinto credit și alte costuri asociate împrumutului
Linia de credit vine cu o dobândă de 1% pe zi, exceptând clienții noi care au o perioadă promoțională de 7 zile cu dobândă 0%, aplicabilă o singură dată.
La această dobândă se adaugă un comision de analiză dosar de 50 lei, indiferent de valoarea liniei de credit care îți este aprobată. Pentru creditele peste 5.000 lei, se aplică plafonul prevăzut de Legea 243/2024.
În contextul pieței din 2026, dobânda de 1% pe zi a Avinto este egală cu cea oferită de Viva Credit și Smile Credit, dar mai mare decât competitori precum Ferratum (0,4%) sau Ocean Credit (0,055%). Aceasta poziționează Avinto în segmentul superior de costuri din piață.
Pentru a înțelege mai bine la ce costuri se poate ridica un astfel de împrumut, ne-am gândit să venim cu exemple de calcul actualizate:
Exemplu de calcul pentru un împrumut Avinto
Să presupunem că ai o linie de credit de 8.000 lei care ți-a fost aprobată, din care te decizi să utilizezi doar 3.000 lei. Vei avea următoarele scenarii:
Scenariu 1: Rambursare în perioada promoțională
Împrumuți 3.000 lei și rambursezi integral în primele 7 zile:
- Suma împrumutată: 3.000 lei
- Dobânda (0% pentru 7 zile): 0 lei
- Comision analiză dosar: 50 lei
- Total de rambursat: 3.050 lei
- Cost total al creditului: 50 lei
#### Scenariu 2: Rambursare după 30 de zile (cu aplicarea Legii 243/2024)
Aceeași sumă de 3.000 lei, dar rambursată după 30 de zile, cu aplicarea plafonului legal:
- Suma împrumutată: 3.000 lei
- Dobânda pentru primele 7 zile (0%): 0 lei
- Dobânda pentru următoarele 23 zile: limitată la 0,8% pe zi conform legii
- Cost maxim dobândă: 3.000 lei × 0,8% × 23 zile = 552 lei
- Comision analiză dosar: 50 lei
- Total de rambursat: 3.602 lei (plafonat legal)
- Cost total al creditului: 602 lei
#### Scenariu 3: Rambursare după 3 luni (cu plafonul legal)
Aceeași sumă de 3.000 lei, rambursată după 90 de zile, cu aplicarea plafonului de dublare:
- Suma împrumutată: 3.000 lei
- Dobânda calculată normal ar fi: 3.000 × 1% × 83 zile = 2.490 lei
- Plafonul legal: valoarea totală plătibilă ≤ 2 × 3.000 = 6.000 lei
- Comision analiză dosar: 50 lei
- Total de rambursat: maxim 6.000 lei (plafonat legal)
- Cost total al creditului: maxim 3.000 lei
### Considerații importante privind costurile
- Efectul dobânzii zilnice: O dobândă de 1% pe zi se traduce într-o dobândă anuală de 365%, semnificativ mai mare decât creditele bancare tradiționale care au o medie de 7,70% în 2026
- Protecția Legii 243/2024: Pentru creditele peste 5.000 lei, legea plafonează costurile la maximum 0,8% pe zi și dublul sumei împrumutate
- Valoarea reală a ofertei promoționale: Perioada de 7 zile cu dobândă 0% poate fi foarte avantajoasă dacă poți rambursa integral în acest interval
- Impactul comisionului de analiză: Pentru împrumuturi mici și pe termen scurt, comisionul de 50 lei poate reprezenta un procent semnificativ din suma totală
- Comparație cu piața: Dobânda de 1% pe zi a Avinto este egală cu Viva Credit, dar mai mare decât Ferratum (0,4%) sau Ocean Credit (0,055%)
Condiții de eligibilitate și acte necesare
Pentru a obține un împrumut de la Avinto IFN, trebuie să îndeplinești anumite condiții și să furnizezi documentele necesare. Iată informațiile esențiale pe care trebuie să le cunoști:
Condiții de eligibilitate
Pentru a fi eligibil pentru un credit Avinto, trebuie să îndeplinești următoarele criterii:
- Vârsta: 19-75 ani împliniți
- Cetățenie: Română sau rezident în România
- Venituri: Să ai venituri regulate și stabile de minimum 700 lei/lună care pot proveni din multiple surse
- Cont bancar: Să deții un cont bancar deschis în România compatibil cu sistemul SENT
- Identitate: Să ai un act de identitate valabil
- Contact: Să ai un număr de telefon și o adresă de email funcționale
- Capacitate de rambursare: Să demonstrezi că poți rambursa creditul conform noilor reglementări
### Acte necesare
Lista documentelor necesare pentru a aplica la Avinto IFN este relativ simplă:
- Act de identitate: Carte de identitate valabilă
- Dovada veniturilor: Extras de cont bancar care să arate intrări regulate de bani din ultimele 3 luni
- Alte documente: În funcție de sursa veniturilor, pot fi solicitate documente suplimentare (adeverință de salariu, decizie de pensie, contract de închiriere etc.)
### Restricții și mențiuni speciale
Conform reglementărilor ANPC și noii legislații, există următoarele aspecte importante:
- Istoricul de credit: Avinto IFN evaluează fiecare caz individual și acceptă clienți cu istoric negativ în Biroul de Credit în anumite condiții
- Limita de îndatorare: Suma aprobată depinde de venitul demonstrabil și de gradul actual de îndatorare
- Verificări suplimentare: Compania poate efectua verificări telefonice sau solicita documente suplimentare în procesul de evaluare
- Protecția consumatorului: Ai dreptul să alegi între rate egale sau rate descrescătoare pentru rambursare
- Obligația de renegociere: În caz de schimbare a situației financiare (șomaj, reducere salariu cu 15%+), creditorul are obligația să renegocieze condițiile
Cum aplici pentru un împrumut Avinto
Procesul de aplicare pentru un împrumut Avinto este 100% online și a fost conceput pentru a fi simplu și rapid. Iată pașii pe care trebuie să îi urmezi:
Accesează site-ul oficial și creează un cont
Apasă pe acest link pentru a fi redirecționat pe pagina oficială Avinto. Selectează suma dorită folosind calculatorul de credit din pagina principală (între 25 și 10.000 lei). Apasă butonul „Aplică" pentru a începe procesul sau descarcă aplicația mobilă din Google Play.
Completează formularul de aplicare
Introdu datele personale solicitate (nume, prenume, CNP, adresă, etc.). Furnizează informații despre veniturile tale și situația financiară. Completează detaliile contului bancar unde dorești să primești banii (compatibil cu sistemul SENT pentru transferuri rapide).
Încarcă documentele necesare
Încarcă o fotografie clară a cărții de identitate (față-verso). Atașează extrasul de cont din ultimele 3 luni sau alte documente care dovedesc veniturile tale. Asigură-te că toate documentele sunt lizibile și complete.
Verificarea și analiza dosarului
Sistemul va verifica automat datele introduse conform reglementărilor BNR și ANPC. Un reprezentant Avinto IFN se poate să te contacteze pentru informații suplimentare, de regulă legate de gradul de îndatorare sau sursa veniturilor. Cererea ta va fi analizată, iar acest proces durează de obicei câteva ore în zilele lucrătoare.
Semnează contractul și primește banii în cont
După aprobare, vei primi contractul de credit pe email, care va include clauzele privind aplicarea Legii 243/2024 pentru protecția ta. Citește cu atenție și semnează electronic documentele după ce te asiguri că înțelegi pe deplin contractul de creditare. Trimite-l înapoi către creditor. Suma aprobată va fi transferată în contul tău bancar prin sistemul SENT, de obicei în aceeași zi.
Modalități de rambursare
Avinto IFN oferă mai multe opțiuni pentru rambursarea creditului, astfel încât să poți alege metoda cea mai convenabilă pentru tine. Conform reglementărilor ANPC, ai dreptul să alegi modalitatea de rambursare. Iată opțiunile disponibile:
- Plata online cu cardul: Poți efectua plata folosind un card bancar, direct din contul tău de client de pe platforma Avinto sau prin aplicația mobilă
- Transfer bancar instant: Din contul personal prin sistemul SENT sau plăți instant (disponibile 24/7 în 10 secunde) în unul dintre conturile IFN-ului deschise la Unicredit și BCR
- Transfer bancar clasic: Prin indicarea numărului contractului de credit sau a CNP-ului în câmpul „Detalii plată"
- La automatele de plată SelfPay: Prin scanarea codului QR din contul de client Avinto
- AliasPay: Plăți folosind doar numărul de telefon înregistrat
### Opțiuni de rambursare conform ANPC
Conform reglementărilor, ai dreptul să alegi între:
- Rate egale (anuități): Suma fixă în fiecare lună
- Rate descrescătoare: Suma scade progresiv în timp
- Rambursare anticipată: Fără penalități, plătești dobânda doar până la data rambursării
### Sfaturi importante pentru rambursare
- Efectuează plata cu cel puțin 2-3 zile înainte de scadență dacă folosești transferul bancar clasic
- Folosește plățile instant SENT pentru rambursare în aceeași zi
- Păstrează dovada plății până când aceasta este confirmată în sistemul Avinto
- Setează-ți alerte de plată pentru a nu uita de scadențe
- Profită de dreptul la rambursare anticipată fără penalități
Ce se întâmplă în caz de întârziere
Întârzierea la plata ratelor Avinto poate avea consecințe financiare și juridice semnificative. Cu toate acestea, noua legislație și reglementările ANPC oferă protecții suplimentare consumatorilor. Este important să înțelegi ce se poate întâmpla dacă nu respecți termenele de plată și care sunt opțiunile disponibile.
Consecințe imediate ale întârzierii la plată
Când întârzii cu plata ratelor, te poți confrunta cu următoarele consecințe:
- Notificări: Vei primi mesaje SMS, email-uri și apeluri telefonice care te vor informa despre întârziere
- Costuri suplimentare: Pot apărea taxe pentru notificările trimise, dar acestea sunt reglementate de ANPC
- Dobânzi penalizatoare: Se aplică o dobândă penalizatoare de 1% pe zi din suma restantă, conform practicii standard din industrie
- Aplicarea plafonului legal: Pentru creditele peste 5.000 lei, costurile totale rămân plafonate conform Legii 243/2024
### Ce se întâmplă pe termen mediu și lung
Dacă situația de neplată persistă, consecințele devin mai severe:
- Raportare la Biroul de Credit: După 30 de zile de întârziere, datoria este raportată la Biroul de Credit, afectându-ți negativ istoricul de creditare pentru următorii 5 ani
- Acțiuni de recuperare: După 60-90 de zile, dosarul poate fi transmis către o agenție de colectare a datoriilor
- Notificare cesiune: Avinto trebuie să te notifice în scris în maxim 10 zile dacă contractul este cedat unei agenții de recuperare
- Proceduri judiciare: În cazuri extreme, Avinto poate iniția proceduri judiciare pentru recuperarea sumei, care pot duce la executare silită
### Ce poți face dacă anticipezi dificultăți de plată
Dacă realizezi că nu vei putea respecta termenul de plată, iată ce acțiuni poți întreprinde:
- Contactează Avinto imediat: Nu aștepta să treacă scadența; sună la serviciul clienți și explică situația
- Solicită renegocierea: Conform ANPC, în caz de schimbare a situației financiare (șomaj, reducere salariu cu 15%+), creditorul are obligația să renegocieze condițiile
- Solicită o restructurare: În funcție de istoricul tău și de motiv, pot fi disponibile opțiuni de reorganizare a plăților
- Negociază un plan de rambursare: Poți obține un calendar de plăți adaptat situației tale financiare actuale
- Efectuează plăți parțiale: Chiar dacă nu poți achita integral, plătește cât poți pentru a demonstra buna intenție
- Invocă protecția legală: Pentru contractele anterioare 11.11.2024, poți solicita aplicarea plafonului din Legea 243/2024 la cerere
Avinto păreri
Îți vom prezenta aici atât părerea despre Avinto IFN pe care și-au făcut-o analiștii Financer.ro, după care vom face o sinteză a recenziilor pe care le-au lăsat foști și actuali clienți ai instituției financiare.
Avinto IFN păreri Financer.ro
După analizarea detaliată a condițiilor, costurilor și serviciilor oferite de creditor, inclusiv impactul noii legislații din 2026, iată ce părere are echipa Financer.ro în legătură cu oferta cu care aceștia vin.
Evaluarea este una obiectivă, luând în considerare atât punctele forte, cât și cele slabe ale acestui creditor în contextul pieței actuale.
| Aspect evaluat | Punctaj | Comentarii |
|---|---|---|
Costuri | ⭐⭐ | Dobânda 0% pentru primele 7 zile este atractivă, dar costurile ulterioare de 1% pe zi sunt la nivelul superior al pieței. Protecția Legii 243/2024 îmbunătățește situația pentru sume mari. |
Ușurința în utilizare | ⭐⭐⭐⭐ | Proces 100% online, intuitiv și rapid. Aplicația mobilă funcțională. Site-ul ar putea fi mai detaliat în privința informațiilor. |
Rapiditatea aprobării | ⭐⭐⭐⭐ | Aprobare în câteva ore și transfer rapid prin sistemul SENT. |
Flexibilitate | ⭐⭐⭐ | Linia de credit oferă flexibilitate, dar suma maximă de 10.000 lei și un singur produs limitează opțiunile. |
Transparență | ⭐⭐⭐ | Condițiile sunt prezentate clar, dar site-ul ar putea fi mai detaliat. Informațiile despre dobânzi penalizatoare sunt limitate. |
Protecția consumatorului | ⭐⭐⭐⭐ | Beneficiază de protecția Legii 243/2024 și reglementările ANPC. Parte din grupul internațional Wandoo Finance. |
Nota generală | 3,2/5 |
#### Ce ne place la Avinto IFN
- Procesul 100% online: Întregul proces, de la aplicare până la primirea banilor, este realizat online prin site sau aplicația mobilă, fără deplasări fizice
- Perioada promoțională cu dobândă 0%: Posibilitatea de a beneficia de 7 zile fără dobândă reprezintă o oportunitate excelentă pentru cei care pot rambursa rapid
- Rapiditatea serviciilor: Aprobarea creditului se face în câteva ore, iar transferul prin sistemul SENT în aceeași zi este un avantaj major
- Flexibilitatea liniei de credit: Poți utiliza doar suma de care ai nevoie (minim 25 lei) și plătești dobândă doar pentru ce folosești
- Protecția legală: Beneficiezi de protecția Legii 243/2024 pentru creditele peste 5.000 lei
- Credibilitatea grupului: Parte din Wandoo Finance, grup internațional cu peste 1,5 milioane de clienți și 600 milioane EUR în credite cumulative
- Acceptă rău-platnici: Spre deosebire de competitori precum Ocean Credit, Avinto evaluează individual clienții cu istoric negativ
#### Ce ar putea fi îmbunătățit
- Dobânda standard ridicată: Rata de 1% pe zi este la nivelul superior al pieței, comparativ cu Ferratum (0,4%) sau Ocean Credit (0,055%)
- Perioada promoțională scurtă: Cele 7 zile cu dobândă 0% sunt semnificativ mai puține comparativ cu competitori care oferă 30-70 de zile
- Comisionul de analiză dosar: Comisionul de 50 lei poate fi considerat ridicat pentru împrumuturi mici
- Suma maximă limitată: Plafonul de 10.000 lei poate fi insuficient comparativ cu competitori care oferă până la 20.000 lei
- Informații incomplete: Site-ul nu menționează clar dobânzile penalizatoare și ar putea fi mai detaliat
- Un singur produs: Lipsa diversității de produse financiare limitează opțiunile clienților
### Avinto IFN păreri ale unor foști clienți
Avinto este încă o companie nou apărută pe piața creditelor din România, fiind activă din septembrie 2022.
De ce este acest lucru important? Deoarece, cu toate că am făcut o analiză comprehensivă, nu am reușit să găsim decât un număr limitat de recenzii la adresa Avinto, ceea ce este normal pentru o companie relativ nouă pe piață.
În contextul unei piețe care a înregistrat o creștere solidă în 2026, cu IRCC scăzând la 5,68% la sfârșitul anului și o cerere susținută de finanțare, Avinto ocupă încă o poziție de nișă.
Iată care ar fi distribuția acestor surse:
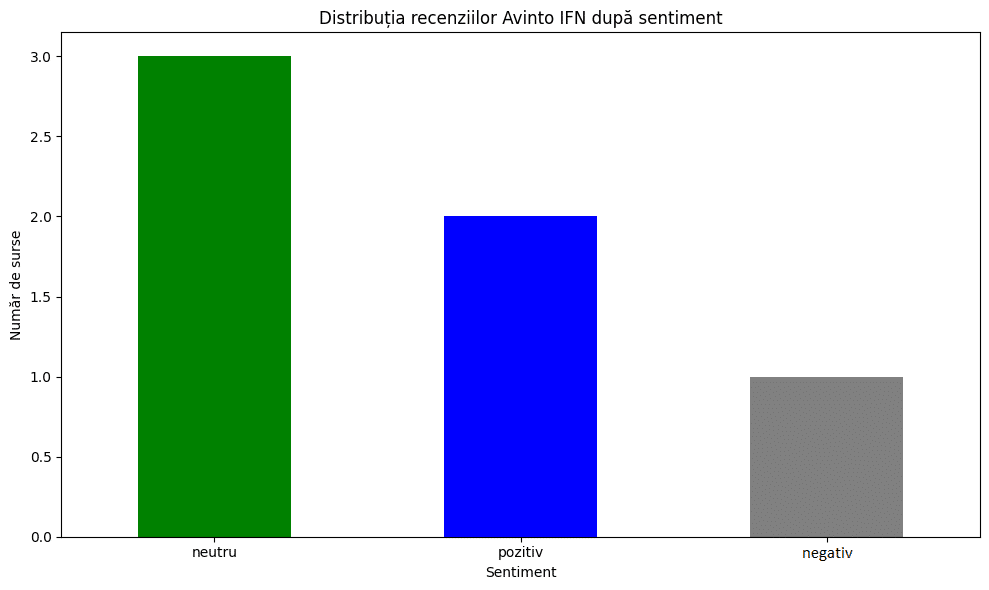
Ca și părți pozitive menționate de clienți, putem aminti:
- Procesul digital complet și aplicația mobilă funcțională
- Rapiditatea aprobării și transferului prin SENT
- Perioada promoțională cu dobândă 0% (deși limitată la 7 zile pentru clienții noi)
- Acceptarea diverselor surse de venit
- Acceptarea clienților cu istoric negativ în Biroul de Credit
- Transparența privind aplicarea Legii 243/2024
În ceea ce privește plângerile la adresa Avinto, cele mai multe au venit din următoarele cauze:
- Dobânzi considerate prea mari comparativ cu competitori precum Ferratum sau Ocean Credit
- Perioada promoțională prea scurtă (7 zile vs. 30-70 zile la competitori)
- Timpi de așteptare pentru aprobare în anumite cazuri
- Respingerea aplicației pentru clienți cu venituri neregulate sub 700 lei/lună
- Lipsa informațiilor detaliate despre dobânzi penalizatoare pe site
### Recenzie Avinto IFN - concluzia echipei Financer.ro
Dacă ar fi să concluzionăm tot ceea ce am menționat aici, credem că Avinto IFN este o opțiune potrivită pentru:
- Persoane care au nevoie urgentă de sume mici pe termen foarte scurt (de preferință până în 7 zile)
- Utilizatori familiarizați cu serviciile online și aplicațiile mobile, care apreciază comoditatea unui proces 100% digital
- Clienți care pot rambursa împrumutul cât mai repede, de preferat în perioada cu dobândă 0%
- Persoane care au nevoie de flexibilitatea unei linii de credit revolving
- Consumatori care doresc protecția oferită de Legea 243/2024 pentru sume peste 5.000 lei
- Clienți cu istoric negativ în Biroul de Credit care sunt respinși de alți creditori
În același timp, suntem de părere că Avinto IFN este mai puțin recomandat pentru:
- Împrumuturi pe termen mediu sau lung din cauza dobânzii ridicate
- Persoane care caută costurile cele mai reduse din piață (Ferratum 0,4% sau Ocean Credit 0,055%)
- Nevoi financiare care necesită sume mai mari de 10.000 lei
- Clienți care preferă perioade promoționale mai lungi (30-70 zile disponibile la competitori)
- Persoane care doresc diversitate de produse financiare
Alternative la Avinto IFN
Pentru a face o alegere informată, am comparat Avinto IFN cu alte instituții financiare nebancare din România care oferă produse similare în 2026:
| Companie | Sumă maximă (lei) | Dobândă 0% clienți noi | Dobândă zilnică (%) | Perioadă maximă (zile) | Acceptă rău-platnici |
|---|---|---|---|---|---|
Avinto | 10.000 | 7 zile | 1,0 | 90 | ✅ |
Viva Credit | 20.000 | 7 zile | 1,0 | 365 | ✅ |
Ferratum | 10.000 | 30 zile | 0,40 | 365 | ✅ |
Hora Credit | 10.000 | 70 zile | 0,0001 | 365 | ✅ |
CreditPrime | 15.000 | 30 zile | 0,5-0,99 | 365 | ✅ |
Ocean Credit | 12.000 | ❌ | 0,055 | 365 | ❌ |
Smile Credit | 5.000 | 3 zile | 1,0 | 90 | ✅ |
Provident | 25.000 | ❌ | 15-50% | 105 săpt | ✅ |
### Analiză comparativă detaliată
Iată cum se compară Avinto IFN cu trei dintre liderii de piață ce oferă produse similare în 2026:
Avinto IFN vs. Viva Credit
- Viva Credit oferă o sumă maximă dublă (20.000 lei vs. 10.000 lei)
- Ambii creditori oferă 7 zile cu dobândă 0% pentru clienții noi
- Dobânda standard este identică (1% pe zi la ambii)
- Viva Credit oferă perioade de rambursare mai lungi (până la 365 zile)
- Ambii acceptă clienți cu istoric negativ în Biroul de Credit
#### Avinto IFN vs. Ferratum
- Ambii creditori oferă aceeași sumă maximă (10.000 lei)
- Ferratum oferă o perioadă cu dobândă 0% mult mai lungă (30 zile vs. 7 zile)
- Ferratum are o dobândă standard semnificativ mai mică (0,4% vs. 1%)
- Ambii oferă perioade de rambursare flexibile
- Ferratum este mai avantajos pentru majoritatea scenariilor de împrumut
#### Avinto IFN vs. Ocean Credit
- Ocean Credit nu oferă perioadă cu dobândă 0%
- Ocean Credit are cea mai mică dobândă zilnică din piață (0,055% vs. 1%)
- Ocean Credit oferă o sumă mai mare (12.000 lei vs. 10.000 lei)
- Ocean Credit nu acceptă clienți cu istoric negativ în Biroul de Credit
- Ocean Credit este ideal pentru împrumuturi pe termen lung cu costuri mici
Întrebări frecvente despre Avinto IFN
Cât durează aprobarea unui credit la Avinto IFN?
În majoritatea cazurilor, procesul de analiză și aprobare durează câteva ore în zilele lucrătoare. După aprobare și semnarea contractului, banii sunt transferați prin sistemul SENT în contul tău bancar în aceeași zi.
Pot obține un credit Avinto dacă am istoricul negativ în Biroul de Credit?
Avinto IFN evaluează fiecare cerere individual. Un istoric negativ în Biroul de Credit nu te descalifică automat, dar poate influența decizia de aprobare sau suma maximă acordată. Compania acceptă clienți rău-platnici în anumite condiții, spre deosebire de competitori precum Ocean Credit.
Ce se întâmplă dacă rambursez creditul Avinto înainte de termen?
Compania permite rambursarea anticipată fără penalități. Vei plăti dobânda acumulată doar până la data rambursării, ceea ce poate reduce semnificativ costul total al creditului. Aceasta este o dreptate garantată de legislația română.
Pot solicita majorarea limitei de credit aprobate inițial?
Da, după un istoric bun de plată, poți solicita o majorare a limitei de credit până la maximul de 10.000 lei. Acest lucru implică o nouă analiză a situației tale financiare și poate necesita documente actualizate.
Cum mă protejează Legea 243/2024?
Pentru creditele Avinto peste 5.000 lei, Legea 243/2024 plafonează costul total al creditării la maximum 0,8% pe zi, iar valoarea totală plătibilă nu poate depăși dublul valorii creditului. Consumatorii cu contracte anterioare 11.11.2024 pot solicita aplicarea acestui plafon la cerere.
Ce documente sunt necesare pentru aplicare?
Pentru a aplica la Avinto IFN, ai nevoie de carte de identitate valabilă și extras de cont bancar din ultimele 3 luni care să demonstreze veniturile tale regulate de minimum 700 lei/lună. În funcție de situația ta, pot fi solicitate și alte documente suplimentare.
Pot accesa un al doilea credit dacă am deja unul activ?
Nu poți avea simultan două linii de credit active la Avinto. Trebuie să rambursezi integral primul credit înainte de a putea solicita unul nou. Aceasta este o practică standard în industrie pentru gestionarea riscului.
Ce fac dacă întâmpin dificultăți cu rambursarea creditului?
Dacă anticipezi dificultăți în respectarea planului de rambursare, contactează imediat Avinto IFN. Conform reglementărilor ANPC, în caz de schimbare a situației financiare (șomaj, reducere salariu cu 15%+), creditorul are obligația să renegocieze condițiile contractului.