Rata majorată de 5,50% p.a. este disponibilă din 14 iulie 2026 pentru clienții Revolut noi care își deschid primul cont personal de economii cu acces instant în termen de o lună de la înregistrare, timp de 6 luni de la crearea contului, până la plafonul de 26.000.000 RON. Se aplică Termeni și condiții. Serviciile sunt furnizate de Revolut Bank UAB, Vilnius, Sucursala București.
Comisioane și limite
Tipul contului
Cont de economii flexibil
Monedă
RON
Suma minimă de economisire
0 RON
Suma maximă de economisire
26.000.000 RON
Disponibilitatea banilor
Flexibil
Prelungire automată
Nu
Comisioane
0 lei — fără comisioane de administrare sau retragere
Dobânzi și rate
Dobândă
5,5 %
Tip rată de dobândă
Variabil
Intervalul de plată a dobânzii
Zilnic
Dobândă compusă
Da
Securitate și protecție
Asigurare depozit
100.000 RON
Țara de asigurare
Lituania
Ratingul de țară Standard & Poor's
A
Eligibilitate
Vârstă minimă
18
Cerințe
Cont Revolut clienți noi (Standard, Plus, Premium, Metal sau Ultra). Verificare KYC completă.
Wise Fond cu Dobândă NU este un cont bancar de economii. Banii sunt investiți în fonduri de piață monetară cu active garantate de guvern: JPMorgan Liquidity Funds EUR Government CNAV Fund (EUR), JPMorgan Liquidity Funds USD Treasury CNAV Fund (USD) și BlackRock ICS Sterling Government Liquidity Fund (GBP). Capitalul nu este garantat — creșterea nu este garantată. NU există schemă de garantare a depozitelor (FGDB sau echivalent). Rata afișată (EUR 1,93% / GBP 3,25% / USD 3,36% p.a. la 24 iunie
Comisioane și limite
Tipul contului
Cont de economii flexibil
Monedă
EUR
Suma minimă de economisire
0 RON
Disponibilitatea banilor
Flexibil
Prelungire automată
Nu
Comisioane
Comision anual de administrare dedus din rata afișată: EUR 0,29% / GBP 0,55% / USD 0,31%. Fără comision de tranzacție.
Dobânzi și rate
Dobândă
1,93 %
Tip rată de dobândă
Variabil
Intervalul de plată a dobânzii
Zilnic
Dobândă compusă
Da
Securitate și protecție
Asigurare depozit
0 RON
Țara de asigurare
Estonia
Ratingul de țară Standard & Poor's
AA-
Eligibilitate
Vârstă minimă
18
Cerințe
Cont Wise activ, verificat KYC. Disponibil pentru clienți personali și business din România. Funcție activată din aplicația Wise (secțiunea Dobândă).
Monese Pots este o funcție de economisire fără dobândă — banii puși deoparte nu generează randament. Monese NU oferă cont de economii cu dobândă în România. Serviciile Monese în România sunt operate în parteneriat cu Libra Internet Bank. Monese a fost achiziționat de Pockit în ianuarie 2025 și continuă să opereze ca brand independent. Nu există garanție a depozitelor aplicabilă funcției Pots (fondurile Pots sunt bani electronici, nu depozite bancare garantate FGDB).
Comisioane și limite
Tipul contului
Cont de economii flexibil
Monedă
RON
Suma minimă de economisire
0 RON
Disponibilitatea banilor
Flexibil
Prelungire automată
Nu
Comisioane
0 — inclus în abonamentul Monese (Pay As You Go: gratuit; Everyday: 14,95 lei/lună; Cashback: 49,95 lei/lună; Premium: 69,95 lei/lună)
Dobânzi și rate
Dobândă
0 %
Tip rată de dobândă
Variabil
Intervalul de plată a dobânzii
Lunar
Dobândă compusă
Nu
Securitate și protecție
Asigurare depozit
0 RON
Țara de asigurare
România
Ratingul de țară Standard & Poor's
BBB-
Eligibilitate
Vârstă minimă
18
Cerințe
Cont Monese activ (orice plan). Disponibil pentru rezidenți români cu documente de identitate valide. Conturi disponibile în RON, EUR și GBP.
Deși facem tot posibilul să păstrăm datele actualizate, nu putem garanta acuratețea completă a cifrelor prezentate
Statistici produs
O defalcare completă a tuturor datelor despre produsele din această comparație, pentru a te ajuta să iei decizia corectă.
Dobândă
0 % - 5,5 % (2,48 %)
Dobândă compusă
2 (66,7 %)
Suma minimă de economisire
0 RON - 0 RON (0 RON)
Vârstă minimă
18 - 18 (18)
Prelungire automată
0 (0 %)
Asigurare depozit
0 RON - 100.000 RON (33.333,33 RON)
Identificare electronică
3 (100 %)
Statistici bazate pe 3 produse Conturi de economii din baza noastră de date.
CompanieCel mai micCel mai mare
Revolut5,5 %5,5 %
Wise1,93 %1,93 %
Monese0 %0 %
Ratele dobânzii
Vezi cum se compară ratele între toți furnizorii. Barele arată intervalul dintre cele mai mici și cele mai mari rate oferite de fiecare companie.
Alegerea Financer
Cel mai bine cotat
Revolut
Contul Standard e gratuit, iar planurile plătite pornesc de la 19,99 lei pe lună. Retrageri ATM gratuite între 800 și 7.500 lei lunar. Curs valutar fără comision în timpul săptămânii, 1% în weekend.
Suport 24/7 prin chat în aplicație, dar bazat mult pe AI. Problemele simple se rezolvă rapid, însă la spețele complexe ajungi greu la un operator uman.
Licență bancară europeană, fonduri asigurate până la 100.000 EUR prin schema din Lituania. IBAN românesc din decembrie 2024, conturi în 28 de monede. Termeni transparenți.
Scor de 4,7 pe Trustpilot din peste 420.000 de recenzii. Aplicația e rapidă și intuitivă. Plângeri frecvente: blocări de cont prin sistemul anti-fraudă și închideri de conturi.
Obțineți condiții exclusive de la cele mai bune companii financiare
Cont de economii - tot ce trebuie să știi
Un cont de economii îți oferă o rată a dobânzii mai bună decât un cont curent, cu acces zilnic la bani și fără angajament pe termen fix. Este instrumentul de bază pentru orice fond de urgență sau strategie de economisire pe termen scurt.
În 2026, ofertele pe piața românească variază între 2% și 5,5% pe an, iar cea mai mare dobândă promoțională o oferă acum Revolut Bank, pentru clienții noi.
Am comparat toate ofertele principalelor bănci din România și le-am ordonat în tabelul de mai jos pentru a-ți fi mai ușor să alegi contul de economii potrivit pentru tine.
Compară și găsește cel mai bun cont de economii
Ne-am gândit să începem aticolul nostru direct cu o comparare a ofertelor cu care vin principalele instituții bancare de la noi pentru conturile lor de economii:
Bancă
Denumire produs
Dobândă cont economii pe an
Mențiuni
TBI Bank
Cont de economii
5,00%
Dobândă fixă pentru solduri până la 500.000 lei. Calcul zilnic, creditare lunară.
Raiffeisen
Cont de economii Super Acces Plus
2,00 – 5,00%
Standard: ≤ 50.000 lei: 2,00%, 50.001–300.000 lei: 2,50%, > 300.000 lei: 3,00%. PROMOȚIONAL: 5% pentru clienții noi, plafon 300.000 lei, până la 31.08.2026, plus bonus 100 lei.
Standard: 2,50–4,25% în funcție de plan. PROMOȚIONAL: 5,50% pentru clienții noi, 6 luni, plafon 13.000.000 lei, valabil de la 14.07.2026. Dobândă zilnică.
0-199.999 lei: 2,50% | > 200.000 lei: 2,00%. Varianta YOU Save Junior: 4,00%
BCR
Cont de economii MAXICONT
2,00 - 2,50%
Dobânda variază în funcție de nivelul pe care îl ai în aplicația George
ING
ING Economii
2,00%
ING Economii: 2% pe an. Depozit Bonus: 6% pe an pentru 4 luni (bani noi)
Libra Bank
Cont de economii
2,00%
N/A
Notă: Dobânzile și comisioanele prezentate sunt valabile pentru luna iulie 2026 și pot varia. Ofertele promoționale au termene limitate specificate de fiecare bancă.
Verificat iulie 2026. Pentru cele mai recente informații, verifică direct site-ul băncii.
Ce este un cont de economii
Un cont de economii este mai mult decât un simplu loc unde îți ții banii; este un instrument financiar esențial care te ajută să-ți construiești un viitor financiar solid.
Dar ce face ca un cont de economii să fie atât de special în peisajul financiar al anului 2026?
În esență, un cont de economii este un tip de cont bancar conceput special pentru a încuraja economisirea.
Când deschizi un cont de economii, de fapt, îi împrumuzi băncii banii tăi. În schimb, banca îți plătește dobândă, o recompensă pentru că le permiți să folosească fondurile tale pentru a acorda împrumuturi altor clienți sau pentru a face investiții.
Astfel, spre deosebire de conturile curente, care sunt destinate tranzacțiilor zilnice, conturile de economii sunt create pentru a păstra banii pe termen mai lung, oferindu-ți în același timp dobândă pentru sumele depuse.
Aceste conturi seamănă puțin cu depozitele bancare, dar marea diferență este dată de lichiditate. Dacă la depozite banii sunt blocați pentru un anumit interval de timp, aici ai permanent acces la fondurile tale, fără ca dobânda să îți fie afectată.
Sigur, această lichiditate vine și cu dobânzi de regulă mai mici comparativ cu depozitele bancare.
Dacă vrei să vezi o comparație mai amănunțită a celor două produse, o poți face aici.
Importanța economisirii în contextul financiar actual
În 2026, economisirea nu mai este doar o opțiune, ci o necesitate. Iată de ce:
Instabilitate economică: Într-o lume unde schimbările economice pot fi bruște și imprevizibile, având un fond de economii solid te poate proteja de șocuri financiare neașteptate.
Creșterea costului vieții: Cu prețurile în continuă creștere, economisirea regulată te ajută să-ți menții puterea de cumpărare în timp.
Oportunități de investiții: Având un cont de economii bine alimentat îți oferă flexibilitatea de a profita de oportunități de investiții atunci când acestea apar.
Pregătirea pentru pensie: În contextul presiunii crescânde asupra sistemelor de pensii, economisirea timpurie pentru pensie devine extrem de importantă.
Principalele caracteristici ale unui cont de economii
Iată cum se diferențiază conturile de economii de alte produse financiare:
Dobândă compusă:
Unul dintre cele mai puternice avantaje ale unui cont de economii este dobânda compusă.
În 2026, multe bănci oferă capitalizare zilnică sau lunară a dobânzii, ceea ce înseamnă că ajungi să câștigi dobândă nu doar la suma inițială depusă, ci și la dobânda acumulată anterior.
Lichiditate ridicată:
Spre deosebire de alte forme de economisire sau investiții, conturile de economii îți oferă acces rapid la bani. În majoritatea cazurilor, poți retrage fonduri oricând ai nevoie, fără penalizări.
Siguranță garantată de stat
În România, ca toate celelalte țări europene, Fondul de Garantare a Depozitelor Bancare asigură depozitele până la echivalentul în lei a 100.000 de euro per deponent, per bancă. Acest lucru oferă un nivel ridicat de siguranță pentru economiile tale.
Flexibilitate în depuneri:
Poți alimenta contul tău de economii în mod regulat sau sporadic, în funcție de situația ta financiară. Multe bănci oferă acum opțiuni de depunere automată sau rotunjire a tranzacțiilor pentru a încuraja economisirea constantă.
Instrumente digitale de management:
În era digitală în care trăim, majoritatea băncilor oferă aplicații mobile avansate care îți permit să-ți gestionezi contul de economii cu ușurință, să setezi obiective de economisire și să urmărești progresul tău financiar în timp real.
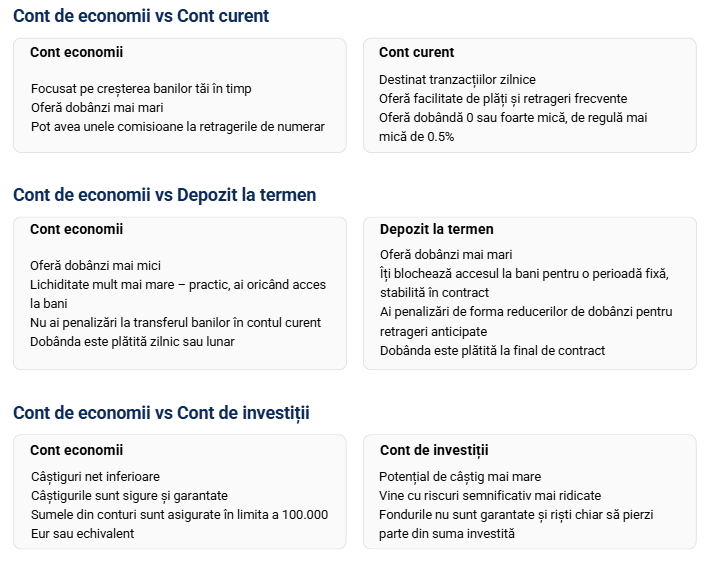
Diferența față de alte tipuri de conturi bancare
Pentru a înțelege mai bine valoarea unui cont de economii, nu credem că ar strica să îl comparăm cu alte tipuri de conturi bancare:
Avantaje cont de economii
Iată o analiză detaliată a principalelor avantaje pe care ți le oferă conturile de economii în 2026:
Siguranța fondurilor
În era digitală, cu amenințări cibernetice în creștere, siguranța banilor tăi este mai importantă ca niciodată. Un cont de economii îți oferă un nivel de securitate greu de egalat:
Protecție garantată de stat:
În România, Fondul de Garantare a Depozitelor Bancare asigură depozitele până la 100.000 de euro per deponent, per bancă.
Acest lucru înseamnă că, chiar și în scenariul improbabil al falimentului băncii, economiile tale sunt protejate.
Sisteme de securitate avansate:
Băncile investesc constant în tehnologii de securitate de ultimă generație pentru a proteja conturile clienților împotriva fraudelor și a accesului neautorizat.
Monitorizare continuă:
Activitatea contului tău este monitorizată 24/7 pentru detectarea oricăror tranzacții suspecte.
Accesibilitate
Un cont de economii îți oferă flexibilitatea de care ai nevoie într-o lume în care situațiile financiare se pot schimba rapid:
Acces online 24/7:
Prin platformele de internet banking și aplicațiile mobile, poți verifica soldul, efectua transferuri sau programa plăți oricând și de oriunde.
Retrageri facile:
Majoritatea băncilor permit retrageri de la ATM-uri sau transferuri instantanee către contul curent, fără costuri suplimentare.
Integrare cu alte servicii bancare:
Poți lega contul de economii de alte produse bancare pentru transferuri rapide sau plăți automate.
Dobânzi competitive
Deși ratele dobânzilor fluctuează, conturile de economii continuă să ofere oportunități de creștere pentru banii tăi:
Dobânzi mai mari decât conturile curente:
În 2026, poți găsi conturi de economii cu dobânzi de 2–5,5% pe an, semnificativ mai mari decât cele oferite de conturile curente.
Dobândă compusă:
Câștigi dobândă nu doar la suma inițială, ci și la dobânda acumulată, accelerând creșterea economiilor tale în timp.
Oferte speciale:
Multe bănci oferă rate promoționale sau bonusuri pentru depuneri noi sau pentru menținerea unui sold minim.
Flexibilitate
Conturile de economii se adaptează nevoilor tale financiare în schimbare:
Fără angajamente pe termen lung:
Spre deosebire de depozitele la termen, poți retrage banii fără penalizări.
Opțiuni de economisire variate:
De la conturi de economii standard la cele cu creștere progresivă a dobânzii bazată pe sold sau perioada de economisire.
Personalizare:
Multe bănci îți permit să creezi sub-conturi pentru diferite obiective de economisire în cadrul aceluiași cont principal.
Instrument educațional
Un cont de economii poate fi un excelent instrument pentru cei care doresc să se educe și să își lanseze un portofoliu investițional, prin:
Dezvoltarea disciplinei financiare:
Te încurajează să economisești regulat și să-ți gestionezi mai eficient finanțele.
Vizualizarea progresului:
Instrumentele de tracking oferite de bănci te ajută să vezi cum cresc economiile tale în timp, motivându-te să continui.
Planificare financiară:
Te ajută să înțelegi puterea economisirii și a dobânzii compuse, facilitând planificarea financiară pe termen lung.
Dezavantaje cont de economii
Conturile de economii oferă numeroase beneficii și foarte puține dezavantaje. Dintre acestea, credem că am putea menționa:
Rate de dobândă relativ scăzute:
În 2026, chiar și cele mai bune conturi de economii oferă în jur de 5–5,5% pe an, semnificativ mai mici decât potențialul de câștig al investițiilor în acțiuni sau fonduri mutuale, care pot depăși 7–10% pe an în medie pe termen lung.
Dobânzile câștigate sunt supuse impozitului:
Randamentele promovate de instituțiile bancare sunt unele brute. La acestea trebuie să suporți un impozit pe profit de 10%.
Cum să alegi cel mai bun cont de economii în 2026
Alegerea celui mai bun cont de economii în 2026 poate părea o sarcină copleșitoare, dat fiind numărul mare de opțiuni disponibile pe piață.
Totuși, cu o abordare structurată și înțelegerea factorilor cheie, poți găsi contul perfect pentru nevoile tale financiare. Iată un ghid detaliat care te va ajuta în acest proces și la ce trebuie să fii atent:
Rata dobânzii
Compară ratele de dobândă oferite de diferite bănci.
În 2026, caută conturi cu dobânzi de cel puțin 3,5–4% pe an pentru ofertele standard. Cea mai mare dobândă promoțională acum o oferă Revolut Bank, cu 5,50% pe an pentru clienții noi (valabil 6 luni), iar TBI Bank și Raiffeisen oferă 5%.
Fii atent la ofertele promoționale: unele bănci oferă rate atractive pentru o perioadă limitată. Asigură-te că înțelegi ce se întâmplă după expirarea perioadei promoționale.
Verifică frecvența capitalizării dobânzii: capitalizarea zilnică sau lunară poate oferi un randament mai bun decât cea trimestrială sau anuală.
Comisioane
Caută conturi fără taxe lunare de administrare. Verifică existența altor comisioane de genul: taxe pentru retrageri, pentru transferuri, sau pentru scăderea soldului sub un anumit nivel.
Calculează costul total al deținerii contului, luând în considerare toate taxele posibile.
Facilități online și mobile
În era digitală, o aplicație bancară robustă și ușor de utilizat de pe orice device este esențială. Caută funcționalități precum: setarea de obiective de economisire, categorizarea automată a cheltuielilor, notificări personalizate.
Verifică dacă banca oferă integrare cu alte aplicații financiare populare pentru o gestionare mai ușoară a finanțelor tale.
Cerințe de sold minim
Unele conturi necesită un sold minim pentru a beneficia de cea mai bună rată a dobânzii. Evaluează-ți capacitatea de a menține soldul minim cerut fără a-ți afecta lichiditatea.
Accesibilitatea fondurilor
Verifică dacă există restricții privind numărul de retrageri gratuite pe lună. Analizează opțiunile de retragere: ATM-uri, transferuri online, retrageri la ghișeu. Evaluează cât de rapid poți accesa fondurile în caz de urgență.
Cum să deschizi un cont de economii
Deschiderea unui cont de economii în 2026 a devenit un proces mult mai simplu și mai accesibil datorită digitalizării serviciilor bancare.
Indiferent dacă preferi metoda tradițională la sucursală sau opțiunea online, iată ce ai de făcut:
Alege banca
Compară din băncile existente și alege-o pe cea cu care dorești să colaborezi.
Noi vom prezenta în continuare pașii ce trebuie urmați pentru a-ți deschide un cont Revolut, întrucât credem că vine cu cel mai simplu sistem de creare cont online.
Vei primi un mesaj cu un link care te va trimite în aplicația dedicată sistemului tău de operare pentru a descărca aplicația Revolut.
Completează-ți datele personale
Va trebui să îți completezi datele personale și să faci o poză a feței tale precum și a cărții de identitate, pentru a putea confirma identitatea titularului.
Alege tipul de cont și fă primul top-up
Sfatul nostru este ca, la început, să optezi pentru un cont gratuit, astfel încât să poți testa funcționalitățile aplicației fără costuri lunare.
Ulterior, după ce te decizi că Revolut este banca de care ai nevoie, vei putea face un upgrade la cont.
Pentru a-ți putea activa contul, va trebui să faci un transfer bancar gratuit, așa-numit top-up. Valoarea minimă a transferului este de 50 lei, bani pe care îi poți cheltui apoi după cum dorești (nu îți vor fi blocați de bancă).
Deschide-ți contul de economii
Transferă-ți câți bani dorești să ai în contul de economii, apoi intră în fereastra dedicată acestor conturi.
Selectează ce sume dorești să facă parte din contul de economii, iar acestea vor începe să acumuleze dobândă încă din ziua următoare.
Asta este tot – procesul este atât de simplu.
Întrebări despre conturi de economii
Ce este un cont de economii?
Un cont de economii este un instrument financiar cu ajutorul căruia tu vei putea pune deoparte diverse sume de bani, lunar. Acestea vor genera alți bani, grație dobânzilor anuale care chiar dacă nu sunt mari, sunt unele constante.
Ce condiții trebuie să îndeplinesc pentru a deschide un cont de economii?
Nu trebuie decât să ai peste 18 ani și să te prezinți cu buletinul la sediul băncii alese. Nu ți se vor cere sume minime pentru deschidere, ori dacă da, valoarea acestora va fi una modică.
Nu vei fi întrebat de locul de muncă, ori date cu privire la creditele în derulare sau restanțe în plata vreunui împrumut.
Minorii pot deschide un cont de economii?
Persoanele minore vor trebui să vină însoțite de unul dintre părinți ori de tutorele legal, împreună certificatul de naștere și cu buletinul acestora, pentru a li se putea deschide un cont de economii copii.
De ce să alegi aceste instrumente financiare?
Pentru siguranța pe care o vei avea cu privire la banii tăi – fondurile din conturile băncilor sunt garantate de către Uniunea Europeană.
În plus, banii dintr-un cont de economii vor acumula dobândă și, nu în ultimul rând, un cont de economii reprezintă cea mai sigură formă de păstrare a banilor.
Sunt asigurați banii depuși într-o bancă?
Da, banii depuși într-un cont de economii sunt asigurați de către Fondul de Garantare a Depozitelor Bancare în limita a 100.000 Euro, echivalent în moneda în care ai conturile, per persoană, per fiecare bancă.
Aleg un depozit la termen sau un cont de economii?
Pentru sume mari de care nu ai nevoie în viitorul apropiat, un depozit poate părea ideal.
În schimb, dacă vrei să ai acces permanent la fonduri, fără a-ți fi afectată dobânda, contul de economii este mai potrivit pentru tine.
În ce bancă să-mi depun banii?
Dacă ar fi să luăm în calcul strict dobânda cont economii, cea mai mare dobândă promoțională o oferă acum Revolut Bank, cu 5,50% pe an pentru clienții noi (valabil 6 luni, plafon 13.000.000 lei). TBI Bank și Raiffeisen oferă 5% (Raiffeisen doar promoțional pentru clienți noi, până la 31.08.2026).
Cu toate acestea, la alegerea unei instituții financiare, ar trebui să ții cont de mai mulți factori, nu doar de dobândă: accesibilitatea fondurilor, calitatea aplicației mobile, comisioanele și beneficiile suplimentare.
În ce valută e recomandat să ne păstrăm banii?
Ținând cont că inflația de la noi din țară a fost istoric mai mare decât cea medie a Uniunii Europene sau a Statelor Unite, sfatul celor mai mulți experți financiari ar fi să ne păstrăm banii în Euro sau USD.
Care e cea mai mare dobândă la cont de economii acum?
Cea mai mare dobândă la cont de economii disponibilă acum în România este de 5,50% pe an, oferită de Revolut Bank pentru clienții noi (valabil 6 luni, plafon 13.000.000 lei). Este o dobândă promoțională, iar după 6 luni contul revine la rata standard între 2,5 și 4,25% în funcție de plan.
Pe locul doi urmează TBI Bank și Raiffeisen, ambele cu 5% pe an. Raiffeisen oferă cei 5% doar promoțional, până la 31.08.2026, iar TBI Bank oferă rata pentru solduri până la 500.000 lei.
Care este cel mai bun cont de economii în euro?
Ofertele de conturi de economii în euro sunt mai limitate în România decât cele în lei, iar dobânzile sunt de regulă mult mai mici. Băncile mari (BT, BCR, Raiffeisen, ING) oferă între 0,5% și 2% pe an la conturi de economii în EUR, în funcție de sold.
Revolut oferă și la EUR o dobândă mai atractivă prin planul de cont Instant Access Savings, dar cu termeni diferiți față de RON. Alternativ, pentru randamente mai bune în euro, poți lua în calcul obligațiuni corporate EUR sau titluri de stat FIDELIS emise în valută.
Alătură-te *Financer Stacks* și primești săptămânal sfaturi de la experți despre investiții, economii și creșterea veniturilor, ca să îți creezi o viață în care banii lucrează pentru tine.