Card de credit cu istoric negativ: opțiuni în 2026

Scris de Andrei Bercea

- 28 sept. 2026

Aderă la
  • Opțiuni realiste pentru istoric negativ în Biroul de Credit
  • Condiții, costuri și riscuri explicate înainte de aplicare
  • Alternative când banca refuză cardul de credit

Card de credit cu istoric negativ - Comparație

3 Opțiuni listate53.3/100 Scor Financer mediu65 Recenzii utilizatori

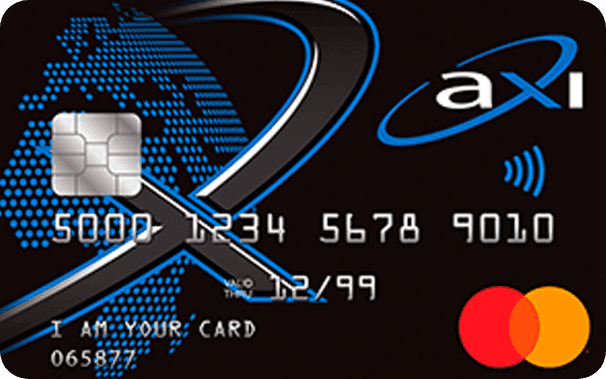
AXI Card

Ales de 13.394 ori de vizitatorii noștri
Interval DAE85.04% - 86.92%
Limită de credit500 - 4.000 RON
Rețeamastercard
Tip de cardCredit
Vârstă minimă18
Scor Financer™
Prețuri/ costuri80
Asistență80
Condiții60
Experiență76

Exemplu reprezentativ: pentru o limită de credit de 1.000 RON, dobânda lunară fixă 5,9%, dobânda anuală fixă 72%, DAE 86,92%, dacă utilizezi întreaga limită la POS în România (nu numerar) și rambursezi integral până în data de 5 a lunii următoare.

Detalii

Tip de cardCredit
Rețeamastercard
Bancă emitentăAXI Finance IFN S.A.
PersonalDa
AfaceriNu
RecompenseNu
CashbackNu
CălătorieNu
Dobândă micăNu
Sold și transferNu
SecurizatNu
StudentNu

Termeni și taxe

Interval DAE85.04% - 86.92%
Taxe anualeNiciunul
Limită de credit500 - 4.000 RON

Cerințe

Vârstă minimă18
Acceptă fără creditNu

Bonusuri, recompense și caracteristici

Bonus de bun venit cashbackNu
Bonus de bun venit puncteNu
Declarație bonus de bun venitNu
Protecție la cumpărareNu
Garanție extinsăNu
Asigurare de călătorieNu
Acoperire mașină de închiriatNu
Protecție telefon mobilNu
Lounge de călătorieNu

Câmpuri adiționale

Companie recomandatăDa
Mai multe despre această companie

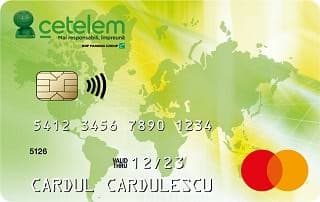
Cardul Cetelem

Ales de 35 ori de vizitatorii noștri
Interval DAE33.32%
Limită de credit1.000 - 22.500 RON
Perioadă fără dobândă60 Zile
Rețeamastercard
Tip de cardCredit
Vârstă minimă18
Scor Financer™
Prețuri/ costuri90
Asistență20
Condiții20
Experiență52

Exemplu reprezentativ: pentru o linie de credit cu card de credit atașat acordată pe 4 ani, în valoare de 8.000 lei, rambursată în 48 de rate lunare egale, rata lunară fixă 283,91 lei, dobânda variabilă 28,02%, comision de administrare card 5 lei/lună, DAE 33,32%, valoare totală de plată 13.627,62 lei.

Detalii

Tip de cardCredit
Rețeamastercard
Bancă emitentăBNP Paribas Personal Finance
PersonalDa
AfaceriNu
RecompenseNu
CashbackNu
CălătorieNu
Dobândă micăNu
Sold și transferNu
SecurizatNu
StudentNu

Termeni și taxe

Interval DAE33.32%
Perioadă fără dobândă60 Zile
Taxe anuale60 Lei
Limită de credit1.000 - 22.500 RON

Cerințe

Vârstă minimă18
Acceptă fără creditNu

Bonusuri, recompense și caracteristici

Bonus de bun venit cashbackNu
Bonus de bun venit puncteNu
Declarație bonus de bun venitNu
Protecție la cumpărareNu
Garanție extinsăNu
Asigurare de călătorieNu
Acoperire mașină de închiriatNu
Protecție telefon mobilNu
Lounge de călătorieNu

Câmpuri adiționale

Companie recomandatăNu
Mai multe despre această companie

Card Avantaj

Ales de 31 ori de vizitatorii noștri
Interval DAE34.13%
Limită de credit500 - 80.000 RON
Perioadă fără dobândă45 Zile
Rețeamastercard
Tip de cardCredit
Vârstă minimă18
Scor Financer™
Prețuri/ costuri0
Asistență0
Condiții0

Exemplu reprezentativ: pentru un Card Avantaj Mastercard Standard cu o limită de credit de 5.367 lei, dobânda fixă 28%/an, rata lunară 517,95 lei, DAE 34,13%, valoare totală de plată 6.263,37 lei, incluzând taxa anuală de administrare de 48 lei. Dobândă 0% dacă suma totală de plată este achitată lunar conform extrasului.

Detalii

Tip de cardCredit
Rețeamastercard
Bancă emitentăCredit Europe Bank / Nexent Bank
PersonalDa
AfaceriNu
RecompenseDa
CashbackDa
CălătorieNu
Dobândă micăNu
Sold și transferNu
SecurizatNu
StudentNu

Termeni și taxe

Interval DAE34.13%
Perioadă fără dobândă45 Zile
Taxe anuale48 Lei
Limită de credit500 - 80.000 RON

Cerințe

Vârstă minimă18
Acceptă fără creditNu

Bonusuri, recompense și caracteristici

Bonus de bun venit cashbackNu
Bonus de bun venit puncteNu
Declarație bonus de bun venitNu
Protecție la cumpărareNu
Garanție extinsăNu
Asigurare de călătorieNu
Acoperire mașină de închiriatNu
Protecție telefon mobilNu
Lounge de călătorieNu

Câmpuri adiționale

Companie recomandatăNu
Mai multe despre această companie

Deși facem tot posibilul să păstrăm datele actualizate, nu putem garanta acuratețea completă a cifrelor prezentate

Statistici produs

O defalcare completă a tuturor datelor despre produsele din această comparație, pentru a te ajuta să iei decizia corectă.

Gama APR obișnuită33.32%-86.92% (51.14%)
Suma taxelor anuale0 Lei-60 Lei (36 Lei)
Cash back1 (33.3%)
Perioadă fără dobândă0 zile-60 zile (35 zile)
Personal3 (100.0%)
Recompense1 (33.3%)
Statistici bazate pe 3 carduri de credit
CompanieCel mai micCel mai mare
AXI Card
85,04 %
86,92 %
Cetelem
33,32 %
33,32 %
Card Avantaj
34,13 %
34,13 %

Interval DAE

Vezi cum se compară ratele între toți furnizorii. Barele arată intervalul dintre cele mai mici și cele mai mari rate oferite de fiecare companie.

Filtre

Filtre

Alegerea Financer

Cel mai bine cotat

AXI Card

  • Dobânda zilnică de 0,19% este printre cele mai competitive de pe piața IFN-urilor, însă crește considerabil până la 0,65% dacă nu achiți integral datoria. Zero comisioane de administrare, emitere, livrare sau retragere numerar - un avantaj major.
  • Testat serviciul clienți prin intermediul chat-ului. Răspuns primit rapid, posibil cu asistență AI de calitate. Interlocutorul a furnizat informații clare, precise și a corectat prompt o eroare în comunicare. Procesul a fost eficient și profesionist.
  • Contractul este destul de transparent, dar creșterea drastică a dobânzii și faptul că plata parțială nu scutește plata dobânzii pot fi capcane pentru utilizatorii neavizați. Limitele de credit de 4.000 lei sunt relativ scăzute față de competiție.
  • Utilizatorii sunt, în general, mulțumiți de serviciile AXI Card. Principalele plângeri vin din cauza întârzierii livrării cardului, a aplicației neutilizabile pe unele device-uri și, mai ales, din cauza perioadei de 45 zile pentru închiderea contului
Scorul Financer™
Prețuri/ costuri80
Suport80
Termeni60
Experiență76
Citește recenzia integral

Card de credit cu istoric negativ: ce șanse reale aveți

Un card de credit cu istoric negativ nu este imposibil în România, dar nici nu trebuie privit ca o portiță prin care puteți ocoli problemele din Biroul de Credit.

Dacă aveți restanțe active, un scor FICO slab sau mai multe refuzuri recente, băncile clasice vor fi foarte prudente. În cele mai multe cazuri, nu cardul în sine este problema, ci riscul pe care îl vede creditorul: venit instabil, grad mare de îndatorare sau întârzieri la plata ratelor vechi.

Există totuși câteva variante care merită comparate: carduri bancare după ce vă refaceți profilul, linii de credit IFN cu card, carduri de cumpărături pentru cei cu istoric acceptabil și alternative fără credit, cum ar fi cardul de debit.

Atenție înainte să aplicați

Dacă aveți deja întârzieri la plată, un card nou poate agrava situația. Costurile pentru liniile de credit IFN sunt de regulă mai mari decât la un card bancar, iar o nouă întârziere se poate vedea în Biroul de Credit.

Ce înseamnă card de credit cu istoric negativ

În limbajul folosit de cititori, expresia înseamnă de obicei unul dintre următoarele lucruri:

  • aveți restanțe raportate în Biroul de Credit
  • ați avut întârzieri în trecut, dar datoriile sunt achitate
  • scorul FICO este mic sau mediu
  • ați fost refuzat recent de bancă
  • nu aveți venit declarat suficient pentru un card bancar

În România, Biroul de Credit susține evaluarea bonității și completează analiza creditorilor. România folosește scor FICO, iar modelul se bazează pe istoricul de plată, datoriile curente, vechimea creditelor și solicitările recente. Pe scurt, banca nu se uită doar la salariul din prezent, ci și la modul în care ați gestionat creditele anterioare.

De aici apare și diferența dintre o promisiune de marketing și realitate. Un creditor poate accepta clienți cu istoric imperfect, dar tot va verifica dacă există venit, dacă gradul de îndatorare permite o nouă plată lunară și dacă restanțele actuale nu indică un risc prea mare.

VariantăȘanse de aprobareCosturi probabileCând are sens
Card bancar clasicScăzute dacă există restanțe activeDobânzi mai mici decât la IFN, perioadă de grațieDupă ce achitați restanțele și profilul arată mai bine
Linie de credit IFN cu cardMai bune, dar nu garantateDobânzi și DAE mai mariPentru sume mici, pe termen scurt, dacă puteți rambursa repede
Card de debitFoarte bune, pentru că nu este creditFără dobândă, comisioane de cont/cardCând aveți nevoie de plăți online, nu de bani împrumutați
Credit IFN pentru restanțieriDepinde de venit și creditorDe regulă mai scump decât cardul bancarCând aveți nevoie de bani rapid, dar ați calculat clar rambursarea
Amânarea aplicăriiCrește șansele ulteriorFără cost nouCând scorul este slab și datoria veche încă apasă bugetul

Cum analizează creditorii istoricul negativ

Un creditor serios nu aprobă doar pentru că ați completat un formular. Analiza se uită la câteva lucruri destul de concrete.

Primul este istoricul de plată. Dacă ați întârziat des sau aveți restanțe active, scorul din Biroul de Credit va reflecta asta. Al doilea este nivelul actual al datoriilor. BNR urmărește de ani buni gradul de îndatorare la acordarea creditelor, iar în raportul de stabilitate financiară din decembrie 2024 arată că pentru creditele de consum gradul de îndatorare la acordare era în jur de 35% în septembrie 2024.

Al treilea element este venitul actual. De aceea, promisiunile de tip „aprobare garantată” trebuie tratate cu multă atenție. Chiar și un IFN flexibil are nevoie să vadă o sursă de bani din care creditul poate fi rambursat.

Mai contează și numărul de aplicări recente. În România, interogările din Biroul de Credit pot conta în modelul FICO. Dacă aplicați la cinci creditori în aceeași săptămână, profilul poate arăta mai riscant, chiar dacă intenția dumneavoastră a fost doar să comparați oferte. Pentru detalii, avem un ghid separat despre scorul FICO.

Card de credit pentru rău-platnici: ce opțiuni există

Dacă ați căutat „card de credit pentru rau platnici”, probabil vreți o variantă care să accepte un profil mai complicat decât cel cerut de bănci. Aici intră de regulă produsele IFN, nu cardurile bancare clasice.

Un exemplu local este AXI Card, care funcționează ca o linie de credit disponibilă pe card. Pe pagina oficială, AXI comunică aplicare 100% online și limită de credit de până la 4.000 RON. Compania spune și că este înscrisă în Registrul Special al IFN ținut de BNR.

Asta nu înseamnă că produsul este potrivit pentru oricine. Dobânda zilnică afișată în materialele AXI este 0,19% pe zi, iar un exemplu public menționează DAE 85,04% pentru o limită de 1.000 RON, în anumite condiții. Este o soluție mai flexibilă decât banca, dar mai scumpă dacă păstrați soldul mult timp.

Dacă istoricul este doar ușor afectat și aveți venit stabil, merită să comparați întâi cardurile de credit online și să vedeți dacă vă încadrați la o bancă. Dacă aveți restanțe serioase, un credit IFN pentru restanțieri poate fi mai realist, dar trebuie analizat strict prin cost total.

Avantaje posibile

  • Acces mai rapid la o sumă mică. Unele linii de credit IFN se aprobă online și pot fi folosite pentru urgențe reale.

  • Flexibilitate la utilizare. Plătiți doar din limita folosită, nu din toată suma aprobată, dacă produsul funcționează ca linie de credit.

  • Șansă când banca refuză. Unii creditori nebancari analizează mai mult venitul actual decât greșelile vechi.

  • Card utilizabil la plăți. Un produs de tip card poate fi mai comod decât un credit virat simplu în cont.

Riscuri și dezavantaje

  • Costuri ridicate. O dobândă pe zi pare mică, dar DAE poate deveni foarte mare dacă păstrați soldul.

  • Nu repară istoricul negativ. Un nou credit ajută doar dacă este plătit impecabil și la timp.

  • Poate mări gradul de îndatorare. Dacă bugetul este deja tensionat, o nouă linie de credit poate bloca accesul la finanțări viitoare.

  • Refuzul rămâne posibil. Nici IFN-urile nu aprobă automat cereri fără venit sau cu risc foarte mare.

  • Retragerile de numerar pot fi scumpe. Verificați separat comisioanele și dobânda pentru bani scoși de la bancomat.

Cum aplicați fără să vă stricați mai mult profilul

Înainte de orice cerere nouă, merită să faceți puțină ordine. Nu durează mult și vă poate scuti de refuzuri inutile.

Verificați raportul din Biroul de Credit

Vedeți dacă există restanțe active, date greșite sau credite pe care nu le recunoașteți. Nu aplicați pe ghicite.

Calculați gradul de îndatorare

Adunați toate ratele lunare și comparați-le cu venitul net. Dacă sunteți deja aproape de limită, citiți ghidul despre gradul de îndatorare.

Alegeți maximum două opțiuni

Nu trimiteți cereri peste tot. Comparați condițiile, DAE, comisioanele și suma totală de rambursat, apoi aplicați unde aveți șanse reale.

Cereți o limită mică

Pentru un istoric afectat, o limită de 1.000 sau 2.000 Lei este mai realistă decât una mare. Creșteți limita doar după câteva luni de plată corectă.

Rambursați înainte de scadență

Scopul nu este doar să luați cardul, ci să demonstrați comportament bun. Plata la timp este singura parte care poate lucra în favoarea dumneavoastră.

Card de credit fără venit, fără loc de muncă sau doar cu buletinul

Mulți caută expresii precum „card de credit fara venit”, „card de credit fara loc de munca” sau „card de credit doar cu buletinul”. În practică, aceste formulări sunt mai optimiste decât realitatea.

Un card de credit este tot un credit. Creditorul trebuie să vadă de unde veți rambursa banii. Venitul nu trebuie să fie neapărat salariu clasic, dar trebuie să fie demonstrabil: pensie, PFA, chirii, drepturi de autor, dividende sau alte surse acceptate de creditor.

„Doar cu buletinul” înseamnă de obicei că aplicarea este simplificată, nu că nu există verificări. CNP-ul permite verificări în baze de date, iar creditorul poate cere extras de cont, acord ANAF sau alte documente. Pentru o perspectivă mai largă, avem și ghidul despre credit doar cu buletinul fără adeverință de venit.

Dacă nu aveți venit stabil, cel mai prudent răspuns este să nu luați credit. Folosiți un card de debit, negociați plata datoriei vechi sau căutați o sursă de venit înainte de a adăuga o obligație nouă.

Ce costuri trebuie urmărite înainte de semnare

La un card bancar, costul cheie este dobânda după perioada de grație. Dacă plătiți integral la timp, costul poate fi zero pentru cumpărături. La un card sau o linie de credit IFN, perioada gratuită este mai rară, iar dobânda se poate calcula zilnic.

Uitați-vă mereu la DAE, nu doar la dobânda pe zi. DAE include dobânzi, comisioane și modul de rambursare, fiind indicatorul care vă ajută să comparați oferte diferite. OUG 50/2010 cere ca informațiile precontractuale să permită consumatorului să compare mai multe oferte și să ia o decizie informată.

Mai verificați trei lucruri: comisionul de administrare, comisionul pentru retragere numerar și suma minimă lunară. O sumă minimă mică pare comodă, dar dacă plătiți doar minimul, datoria poate rămâne mult timp deschisă.

Regula simplă

Dacă nu puteți rambursa suma folosită în maximum o lună sau două, nu tratați cardul ca pe o soluție de urgență. Pentru datorii vechi, o negociere, o refinanțare sau un plan de rambursare poate fi mai sănătos decât încă un produs de credit.

Alternative când banca refuză cardul de credit

Dacă banca refuză cererea, nu înseamnă că trebuie să alergați imediat la cel mai scump produs. Aveți câteva variante mai ordonate.

Prima este să folosiți un card de debit și să rezolvați motivul refuzului. A doua este o linie de credit mică, dar numai dacă știți exact când rambursați. A treia este un credit fără verificare în Biroul de Credit, însă doar pentru urgențe și doar după ce comparați costul total.

Varianta cea mai plictisitoare este adesea și cea mai bună: achitați restanțele, așteptați câteva luni, păstrați conturile curate și aplicați ulterior pentru un card bancar obișnuit. Nu sună spectaculos, dar vă poate economisi bani reali.

Întrebări frecvente despre cardurile cu istoric negativ

Pot obține card de credit cu istoric negativ în România?

Da, dar șansele depind de tipul istoricului negativ. Dacă aveți restanțe active, băncile vor refuza de regulă cererea. Unele IFN-uri pot analiza cazul individual, dar costurile sunt mai mari.

Există card de credit pentru rău-platnici?

Există produse IFN de tip linie de credit pe card care pot accepta clienți cu istoric imperfect. Nu sunt însă carduri bancare clasice și nu au costurile unui card cu perioadă de grație.

Pot lua card de credit fără venit?

În mod realist, nu. Creditorul are nevoie de o sursă de rambursare. Venitul poate fi salariu, pensie, PFA, chirii sau alt venit acceptat, dar trebuie să poată fi verificat.

Pot obține card de credit doar cu buletinul?

Aplicarea poate începe doar cu buletinul, dar creditorul poate verifica venitul, istoricul de credit și gradul de îndatorare. „Doar cu buletinul” nu înseamnă aprobare fără verificări.

AXI Card acceptă istoric negativ?

AXI comunică faptul că oferă șanse de aprobare și persoanelor cu istoric de creditare negativ, dar aprobarea nu este garantată. Se analizează venitul, datele din cerere și capacitatea de rambursare.

Un card nou îmi crește scorul FICO?

Doar dacă este folosit responsabil. Plățile la timp pot ajuta în timp, dar utilizarea aproape integrală a limitei sau întârzierile noi pot afecta profilul și mai mult.

Ce fac dacă sunt refuzat?

Verificați raportul din Biroul de Credit, achitați restanțele, reduceți gradul de îndatorare și evitați aplicările repetate. După câteva luni de comportament mai bun, șansele pot crește.

Financer Talks

Ai o întrebare despre acest subiect? Întreabă comunitatea.

Vezi toate
Minim 10 caractere

Fii primul care pune o întrebare despre acest subiect.

Ai nevoie de ajutor?