A
Anonim
Expert financiar · Financer

Biroul de Credit este o instituție privată care colectează și prelucrează date referitoare la activitatea de creditare desfășurată de instituțiile financiar-bancare din România.
Scopul acestui sistem este de a sprijini creditorii prin furnizarea de informații reale, actualizate și consistente referitoare la bonitatea și riscul de credit al clienților.
Biroul de Credit s-a lansat ca o societate pe acțiuni în anul 2003, la inițiativa sectorului bancar românesc.
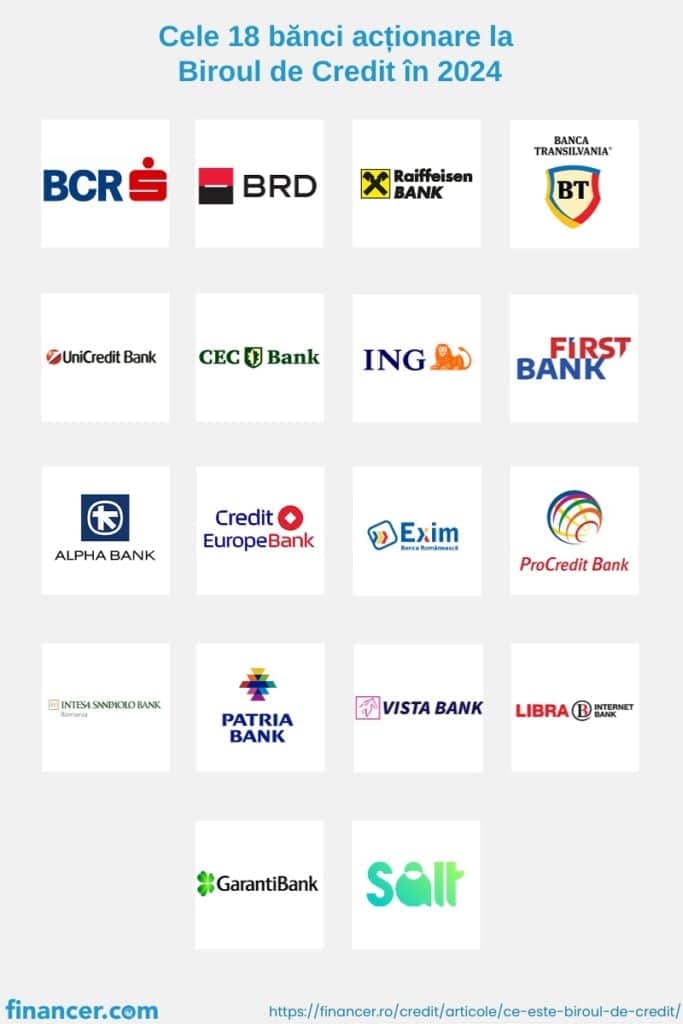
În prezent, are ca acționari un număr de 18 bănci și este unul dintre membrii Asociației Europene a Birourilor de Credit.
La momentul de față, baza de date a Biroului de Credit cuprinde informații furnizate de peste 100 de participanți, printre care bănci, societăți financiare nebancare, societăți de leasing sau asigurare și societăți de recuperare creanțe.
Biroul de Credit funcționează pe principiul reciprocității: participanții la sistem pot consulta baza de date a Biroului de Credit doar dacă furnizează la rândul lor date despre clienți proprii.
Datorită acestei reciprocități, baza de date a Biroului de Credit este într-o continuă dezvoltare.
Astfel, atunci când o persoană solicită sau obține un credit, datele sale personale și informațiile despre produsul solicitat/ acordat sunt transmise către Biroul de Credit.
De asemenea, orice eveniment care apare în perioada de derulare a creditului (cum ar fi restructurarea, refinanțarea, darea în plată, cesiunea contractului sau a creanței, restanțe de plată etc.) este raportat către Biroul de Credit.
Toate aceste date sunt stocate în baza de date a Biroului de Credit pentru o perioadă determinată, în funcție de tipul datelor și scopul prelucrării.
De exemplu, datele referitoare la produsele active sunt stocate doar până la încetarea raportului contractual. Cele referitoare la produsele încheiate sunt stocate pentru o perioadă de 4 ani de la data încheierii.
Inițial, compania a fost gândită pentru a acumula toate datele negative despre clienți.
Tocmai de aceea, în anii 2000, mulți numeau instituția drept „Biroul de Credit rău platnici”.
Scopul principal era acela de a feri băncile să acorde împrumuturi persoanelor care nu își respectau termenele de plată.
Bază de date negative s-a păstrat și iată pentru cine se va face raportarea la Biroul de Credit:
Începând cu anul 2007, Biroul de Credit solicită instituțiilor financiare și informații pozitive în ceea ce privește istoricul clienților.
Astfel că, în prezent, în baza lor de date vor apărea și informații despre toți acei clienți ce își respectă termenele de plată și datele contractuale, neînregistrând restanțe în achitarea ratelor.
Raportarea în Biroul de Credit se face diferit în funcție de caz. Iată cum diferă aceasta:
Toate instituțiile financiare vor raporta către Biroul de Credit întârzierile clienților în achitarea ratelor unui credit numai dacă acestea depășesc 30 zile (calendaristice, ai grijă, nu lucrătoare).
Totodată, suma datorată trebuie să fie mai mare de pragul minim de 10 lei sau echivalent, indiferent de valută.
Toți creditorii sunt obligați ca, cu 15 zile înainte de a-și raporta clienții către birou, să îi anunțe telefonic ori în scris că au înregistrat întârzieri în plata unei rate și că urmează să le transmită datele mai departe.
Datele clienților fraudulenți vor fi trimise numai după ce instanța de judecată a luat o decizie definitivă și irevocabilă cum că aceștia se fac vinovați de o anumită fraudă.
Informațiile despre clienții care au furnizat neadevăruri în momentul în care au solicitat un credit vor fi transmise după ce se constată că au fost făcute greșelile respective.
În ambele situații, persoanele în cauză trebuie înștiințate, în prealabil, înainte de trimiterea mai departe a datelor personale.
Clienților care au acumulat date pozitive în timpul desfășurării unui credit le vor fi transmise datele după finalizarea împrumutului și numai cu acordul scris al celor în cauză.
Scoring-ul reprezintă un calificativ oferit de Biroul de Credit, prin care se evaluează șansele ca un potențial client să achite un viitor credit.
În anul 2009, s-a decis adoptarea modelului statistic internațional Fico Score în calcularea acestui scor Biroul de Credit.
Pe baza lui, fiecărui client i se acordă un punctaj care este cuprins între 300 (foarte slab) și 850 (excelent).
Acest scoring, este calculat în funcție de cinci categorii de informații, fiecare având o pondere diferită:
Scorul FICO este împărțit în mai multe categorii, iar în funcție de punctajul obținut, băncile și IFN-urile âți vor evalua diferențiat cererea de credit:
Băncile din România folosesc activ scorul FICO în evaluarea cererilor de credit. Un scor bun îți deschide ușa către dobânzi mai mici și sume mai mari aprobate.
Află mai multe despre scorul FICO aici
Orice persoană fizică are dreptul legal de a solicita gratuit un raport de la Biroul de Credit o dată pe an. Acest raport conține istoricul tău de creditare, inclusiv scorul FICO.
Costul eliberării unui raport suplimentar într-un an calendaristic este de 6 lei per raport.
Unele aplicații bancare (precum cele de la BCR sau BRD) îți arată scorul FICO direct în aplicație, fără să mai fie nevoie să contactezi Biroul de Credit separat.
În primul rând, trebuie amintit din capul locului faptul că un birou de credit cel mai adesea nu este cel responsabil pentru veridicitatea datelor stocate în baza lor de date.
Rolul său este doar acela de a aduna informațiile furnizate de către instituții financiare.
Motiv pentru care, dacă observi că există discrepanțe între realitate și raportul personal, cel mai probabil va trebui să apelezi la una dintre instituțiile financiare al cărui client ești sau ai fost, pentru remedierea situației.
Solicitarea de soluționare a greșelilor trebuie transmisă în scris către instituția ce a furnizat informațiile greșit, fizic sau online.
Totodată, de câțiva ani, această solicitare poate fi transmisă direct și către Biroul de Credit, pe mail, împreună cu o poză după cartea de identitate și dovezi care să susțină faptul că informațiile din baza de date sunt greșite (dovezi de plată etc.).
Toate datele legate de credite vechi, fie ele pozitive sau negative, sunt păstrate în baza de date pentru o perioadă de patru ani.
Altfel spus, fără intervenția ta sau a vreunei alte părți terțe, atât istoricul negativ precum și cel pozitiv va fi șters automat după patru ani.
Dar atenție, acest interval de patru ani începe să se scurgă abia după ce ai achitat până și ultimul leu restant. În caz contrar, informațiile vor rămâne în continuare stocate.
Altfel spus, abia după ce îți plătești în totalitate restanțele acumulate, cu tot cu eventualele dobânzi acumulate și/sau penalizări, în termen de patru ani îți va dispărea istoricul negativ.
Iată o altă întrebare auzită foarte des de către ofițerii de credit: „Pot lua un credit dacă am istoric negativ în Biroul de Credit?”.
Din păcate, răspunsul nu va fi unul extrem de favorabil pentru cei ce au înregistrat datorii.
Motivul este că odată ce te regăsești pe lista de rău-platnici, puține instituții financiare vor vrea să mai aibă de-a face cu tine.
Există cazuri în care persoane încadrate drept rău platnici pot accesa credite.
Însă, de cele mai multe ori, sumele pe care aceștia le vor putea solicita nu vor fi unele foarte mari, iar dobânzile creditelor vor fi unele ceva mai ridicate față de media din piață.
În orice caz, decizia de a accepta sau refuza o solicitare de împrumut aparține în totalitate instituției creditoare.
Se poate ca anumite companii să accepte clienți care, cu toate că au avut restanțe în trecut, se prezintă cu un scoring acceptabil.
Apasând butonul de mai jos vei putea vedea care sunt aceste companii.
Găsește un credit dedicat rău-platnicilor
Cel mai indicat ar fi ca, pentru a nu avea probleme în accesarea unor viitoare produse financiare, să eviți în totalitate situațiile din cauza cărora te-ai putea regăsi pe lista negativă a Biroului de Credit.
Utilizează site-ul nostru, Financer.ro, pentru a afla tot ce trebuie să știi despre fiecare tip de împrumut în parte, înainte de a solicita un ajutor financiar.
Folosește-te de aplicațiile ce se găsesc la partea de sus paginilor dedicate împrumuturilor, pentru a compara ofertele mai multor instituții creditoare de la noi din țară și alege doar acea ofertă care ți se potrivește cel mai bine.
Biroul de Credit este singura instituție de la noi din țară care se ocupă cu colectarea informațiilor legate de comportamentul clienților instituțiilor financiare din România.
Din păcate, cât timp figurezi în Biroul de Credit ca rău-platnic, nu vei avea acces la prea multe împrumuturi sau cele disponibile nu vor fi și cele mai avantajoase.
Istoricul din baza de date se șterge de la sine după patru ani, dar numai dacă îți achiți datoria față de instituția financiară cu care ai colaborat, plus eventualele dobânzi acumulate.
Sigur, există companii specializate care te pot ajuta și te pot șterge din Biroul de Credit mai repede, dacă dorești, contra unui comision.
Nu există bănci care nu lucrează cu Biroul de Credit. În România, toate instituțiile bancare și multe dintre cele nebancare raportează date la această instituție.
Cel mai probabil pentru că ai uitat să îți achiți anumite rate la un moment dat și ai rămas cu acea pată neagră în istoricul tău.
Da, se poate solicita o scoatere din Biroul de Credit gratuit, dar numai după ce îți achiți datoriile și aștepți să treacă cei patru ani.
Din păcate, toate IFN-urile colaborează cu Biroul de Credit, așa că toate vor verifica baza de date înainte de acordarea unui împrumut.
Orice persoană poate afla statulul său în Biroul de Credit accesând acest link.
În primul rând, pentru a putea vorbi despre o scoatere din Biroul de Credit, va trebui să accepți ideea că datoriile pe care le ai la instuția cu care ai colaborat trebuie achitate.
Așa că vei avea un cost din acest punct de vedere, ce ține de:
Apoi, dacă vei decide să apelezi la niște avocați specialiști care să te ajute să scapi de datorii, vei avea de plătit și un comision către ei, ce poate varia de la câteva sute la câteva mii lei, în funcție de cabinetul ales.
Cât durează ștergerea din Biroul de Credit din baza lor de date va depinde foarte mult de modul în care alegi să procedezi. Ai două opțiuni:
Desigur, este alegerea ta cum vrei să abordezi situația.
Oricine se poate trezi mai devreme sau mai târziu în Biroul de Credit, de multe ori din cauze ce nu țin de noi. Din păcate, odată pus titlul de rău-platnic, vei putea accesa foarte greu un produs financiar bancar în România.
Din fericire, există câteva soluții și anume IFN-urile. Vezi aici o listă completă a instituțiilor nebancare ce acordă credit fără verificarea în Biroul de Credit.
Ei bine, da, inclusiv clienții cu date pozitive vor suferi aceeași soartă ca cei cu istoric negativ.
Legea obligă ca toate datele personale să fie șterse după maxim patru ani. Atât cele bune, cât și cele rele.
Mai mult decât atât, începând cu data de 25 mai 2018, odată cu intrare în vigoare a legilor GDPR, orice persoană fizică poate face o cerere de scoatere din Biroul de Credite.
Directorul instituției informează faptul că solicitarea poate fi făcută numai dacă ai un motiv foarte bine întemeiat pentru a dispărea din baza de date.
Biroul de Credit este singura instituție din România care colectează date despre comportamentul celor ce apelează la creditorii de la noi din țară.
Scopul acestei instituții este de a crea un profil al beneficiarilor în baza istoricului de creditare, astfel încât să estimeze cum vor gestiona aceștia un viitor produs financiar.
Din păcate, absolut orice abatere de la condițiile de creditare va apărea ca istoric negativ în Biroul de Credit, ceea ce va duce la scăderea scoringului general al individului în cauză și, automat, va face ca accesarea de noi împrumuturi să fie tot mai grea.
La noi în țară, mare parte a celor care se găsesc pe lista de rău-platnici sunt acolo din cauza neachitării ratelor la timp.
Partea rea este că până la achitarea datoriei față de instituția creditoare, ei vor continua să apară pe această listă.
Iată de ce, o greșeală cât de mică făcută chiar și cu mulți ani în urmă îți poate face imposibilă tentativa de a accesa un nou produs financiar, oricare ar fi acesta.
Dacă și tu ești în situația în care ai nevoie de asistență pentru a efectua o ștergere Biroul de Credit, poți apela cu încredere la cabinetul de avocatură cu care avem noi parteneriat, apăsând butonul de mai jos.
Ai o întrebare despre acest subiect? Întreabă comunitatea.
Email confirmat. Comentariul tău apare după verificare.
Linkul a expirat. Publică din nou comentariul.
Anonim
Expert financiar · Financer
11 min de cititBanii tăi
9 min de cititBanii tăi
23 min de cititBanii tăi
14 min de cititBanii tăi
9 min de cititBanii tăi
Alătură-te *Financer Stacks* și primești săptămânal sfaturi de la experți despre investiții, economii și creșterea veniturilor, ca să îți creezi o viață în care banii lucrează pentru tine.