A
Anonim
Expert financiar · Financer
Aveți un credit de nevoi personale, o linie de credit sau cumpărați online în rate? Directiva prevede aplicarea măsurilor din 20 noiembrie 2026, dar detaliile naționale se mai pot schimba.
UE a adoptat în octombrie 2023 noua directivă privind creditele de consum, pentru a adapta regulile la împrumuturile și plățile online. România are un proiect de ordonanță de urgență, încă neadoptat.
Directiva cere ca regulile să acopere numeroase credite pentru persoane fizice, inclusiv creditele rapide. Creditele ipotecare au reguli separate. Trebuie incluse și plățile amânate printr-un creditor terț, chiar fără dobândă. Dacă magazinul însuși vă permite să plătiți mai târziu, se pot aplica excepții.
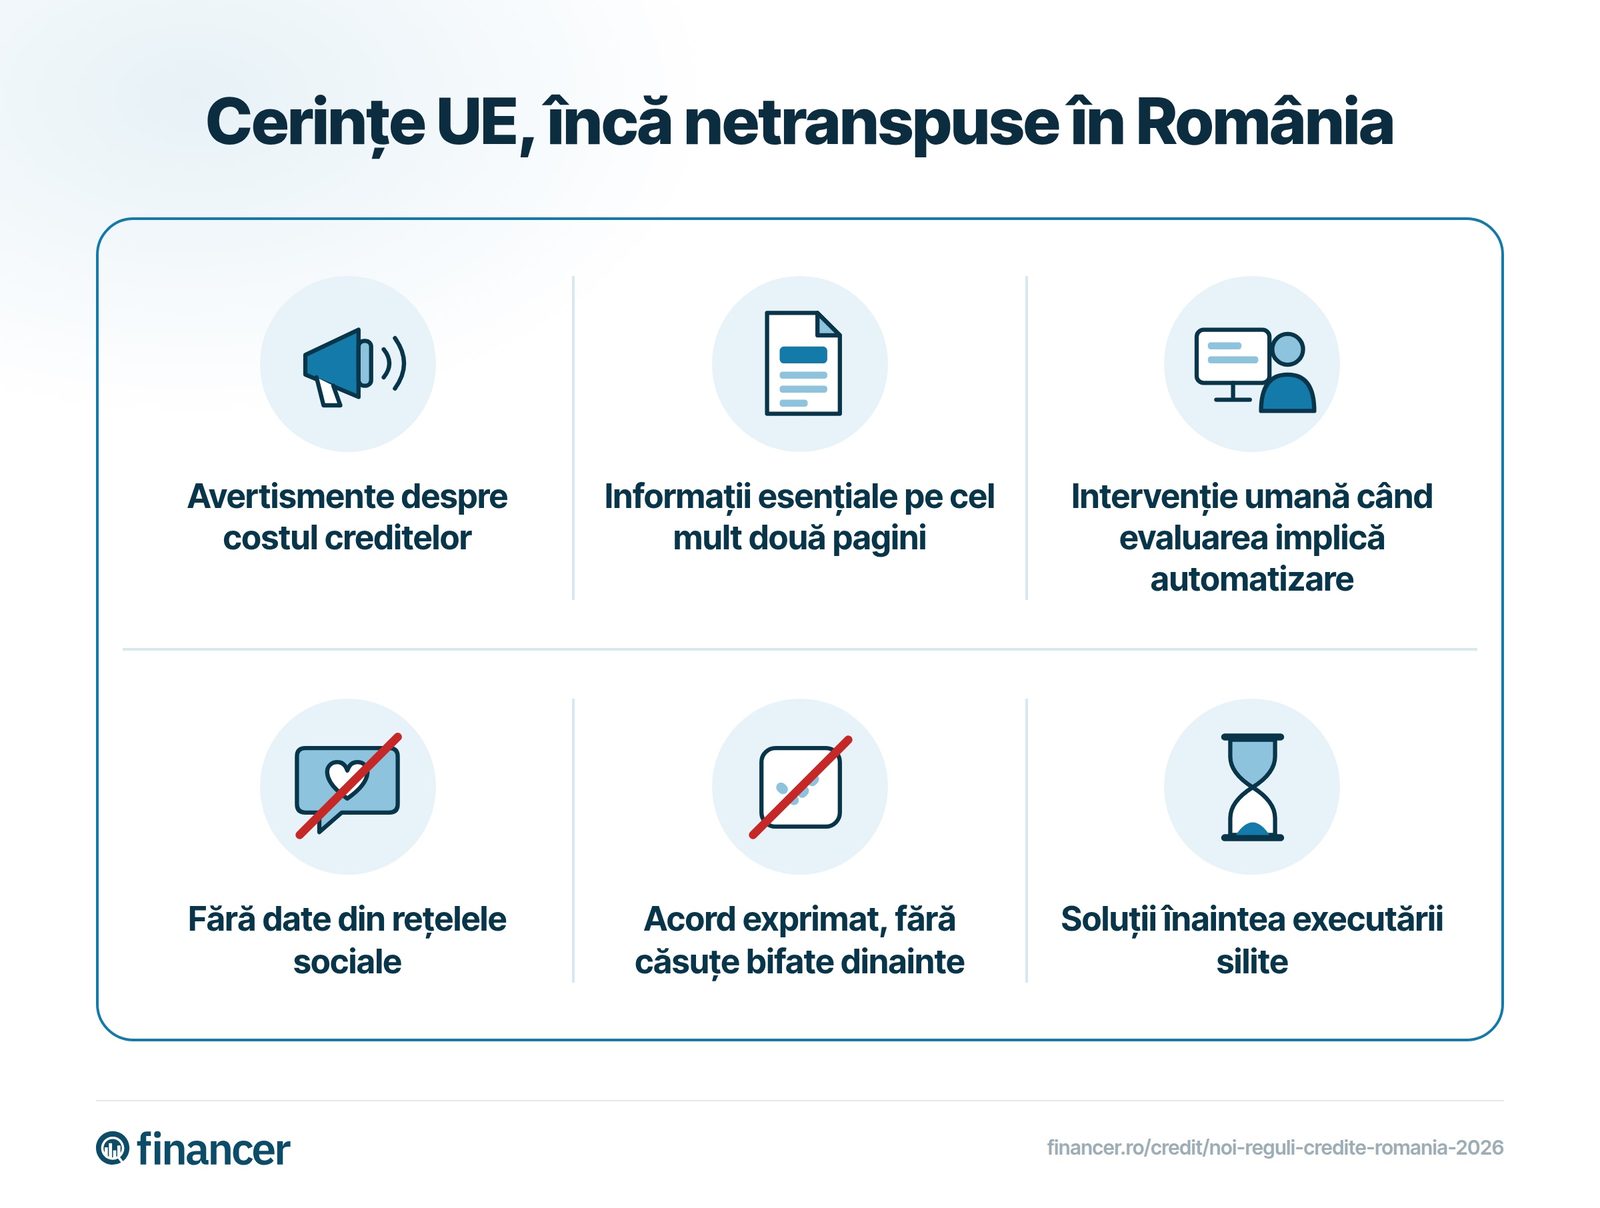
Directiva cere un avertisment vizibil despre costul împrumuturilor. Formularea românească rămâne nestabilită. Sunt cerute și următoarele interdicții, încă netranspuse în România:
Pentru a compara ofertele, informațiile esențiale trebuie adunate la începutul unui formular standard, pe una sau cel mult două pagini, potrivit directivei.
Găsește cel mai bun credit rapid în doar câteva minute folosind aplicația noastră de comparare.
Găsește cel mai bun creditor acumDirectiva cere verificarea temeinică a capacității de rambursare, fără date din rețelele sociale. Dacă evaluarea implică prelucrarea automatizată a datelor personale, cere dreptul la intervenție umană, explicații și revizuire. România nu adoptase aceste prevederi.
La refuz, directiva cere să fiți anunțat fără întârziere. Dacă motivul este consultarea unei baze de date, trebuie să primiți gratuit rezultatul și detaliile bazei consultate. Prevederile rămân netranspuse în România.
Directiva cere identificarea timpurie a dificultăților și îndrumarea către consiliere privind datoriile. Înaintea executării silite, cere, când este cazul, soluții rezonabile, potrivite situației dumneavoastră: prelungirea rambursării sau o pauză la plata ratelor. Cerințele trebuie transpuse în România.
Termenul pentru adoptarea legislației naționale a fost 20 noiembrie 2025. Tabelul arată situația celor 27 de state UE la 29 octombrie 2026.
| Țară | Act normativ | Stadiu | Avertisment în reclame |
|---|---|---|---|
România | Proiect de ordonanță | Neadoptat | Nestabilit |
Danemarca | Lov nr. 1322/2025 | Adoptat | Advarsel! Det koster penge at låne penge |
Suedia | SFS 2026:1011 | Adoptat | Att låna kostar pengar! |
Finlanda | 31/2026 | Adoptat | Huomio! Luoton ottaminen maksaa. |
Germania | BGBl. 2026 I Nr. 139 | Adoptat | Achtung! Kreditaufnahme kostet Geld |
Austria | BGBl. I Nr. 36/2026 | Adoptat | Achtung! Kreditaufnahme kostet Geld |
Belgia | Wet/Loi 20.07.2026 | Adoptat | Let op, geld lenen kost ook geld / Attention, emprunter de l'argent coûte aussi de l'argent |
Franța | Ordonnance 2025-880 | Adoptat, dar Comisia Europeană consideră că nu este suficient | Attention ! Un crédit coûte de l'argent et doit être remboursé |
Italia | D.lgs. 212/2025 | Adoptat, aplicarea ar putea începe după 20 noiembrie | Attenzione! Prendere in prestito denaro costa denaro |
Grecia | Ν. 5317/2026 | Adoptat | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα |
Malta | L.N. 177 of 2026 | Adoptat | Caution! Borrowing money costs money |
Croația | NN 86/2026 | Adoptat | Oprez! Zaduživanje nije besplatno. |
Slovenia | ZPotK-3 | Adoptat, aplicarea ar putea începe după 20 noiembrie | Neconfirmat |
Slovacia | 312/2025 Z. z. | Adoptat | Pozor! Požičanie peňazí stojí peniaze. |
Ungaria |
| Adoptat | A hitelfelvétel nem ingyenes |
Lituania | XV-822 | Adoptat | Dėmesio! Skolintis pinigus kainuoja. |
Letonia | Latvijas Vēstnesis 167/2026 | Adoptat | Brīdinām! Aizņemšanās maksā naudu |
Țările de Jos | Wetsvoorstel 36.924 | În Senatul Țărilor de Jos | Let op! Geld lenen kost geld |
Cehia | Sněmovní tisk 145 | Trimis președintelui | Pozor! Půjčit si peníze stojí peníze (propus) |
Luxemburg | Projet de loi 8708 | Într-o comisie parlamentară | Attention ! Emprunter de l'argent coûte de l'argent (propus) |
Estonia | 947 SE | Prima lectură încheiată | Hoiatus! Laenuvõtmise eest tuleb maksta. (propus) |
Bulgaria | 52-602-01-41 | Prima lectură încheiată | Внимание! Вземането на кредит струва пари (propus) |
Cipru | Νομοσχέδιο 2025 | Neadoptat | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα (propus) |
Spania | Anteproyecto de ley | Neadoptat | Nedefinitiv |
Polonia | UC82 | Neadoptat | Nestabilit |
Irlanda | - | Nu am găsit un act normativ | Negăsit |
Portugalia | - | Nu am găsit un act normativ | Negăsit |
În principiu, creditul existent la 20 noiembrie 2026 rămâne supus regulilor vechi, potrivit directivei. Pentru contractele pe durată nedeterminată există excepții, inclusiv informarea despre modificarea dobânzii. România nu adoptase prevederile tranzitorii.
Directiva cere să vă exprimați activ acordul pentru credit sau servicii suplimentare. Potrivit acesteia, o căsuță bifată dinainte nu ține loc de acord. Cerința trebuie transpusă în România.
Da. Directiva cere să fiți informat când oferta este personalizată prin prelucrarea automatizată a datelor personale. Cerința trebuie transpusă în România.
Directiva cere interzicerea creditelor fără cerere prealabilă și acord explicit. Cerința trebuie însă transpusă în România.
Ai o întrebare despre acest subiect? Întreabă comunitatea.
Email confirmat. Comentariul tău apare după verificare.
Linkul a expirat. Publică din nou comentariul.
Anonim
Expert financiar · Financer
Compară cei mai buni creditori
de la 20 % DAE
21 opțiuni
Gratuit · Fără impact asupra creditului
Vezi rata meaCompară cei mai buni creditori
de la 20 % DAE
21 opțiuni
8 min de cititCredite
6 min de cititCredite
9 min de cititCredite
7 min de cititCredite
7 min de cititCredite
Alătură-te *Financer Stacks* și primești săptămânal sfaturi de la experți despre investiții, economii și creșterea veniturilor, ca să îți creezi o viață în care banii lucrează pentru tine.