A
Anonim
Expert financiar · Financer
IRCC (Indicele de Referință pentru Creditele Consumatorilor) este un element esențial pentru persoanele care accesează credite cu dobândă variabilă în lei. Începând cu mai 2019, acesta a devenit un punct de referință important pentru calcularea ratelor lunare.
Acest articol îți oferă o analiză completă a indicelui IRCC, explicând cum este calculat, cum influențează ratele și ce strategii poți adopta pentru a reduce impactul său asupra bugetului tău.
Valoarea IRCC pentru T1 2026 (ianuarie-martie) este de 5,68%, în scădere față de 6,06% din trimestrul anterior.
IRCC este un indice introdus prin Ordonanța de Urgență 19/2019, fiind conceput ca o alternativă la ROBOR. Este utilizat pentru calcularea dobânzilor la creditele cu dobândă variabilă acordate persoanelor fizice, precum:
În popor, IRCC a fost numit și „Noul ROBOR” și se pare că termenul se mai folosește încă, la mai bine de cinci ani de la lansarea noului indice.
Calculul IRCC are la bază tranzacțiile reale din piața interbancară. Spre deosebire de ROBOR, care reflectă ofertele băncilor de a împrumuta bani între ele, IRCC se bazează pe ratele efective la care s-au realizat tranzacțiile între bănci.
Acest mod de calcul aduce mai multă transparență și o legătură directă cu piața monetară.
Modul de calculare al IRCC-ului este ceva mai dificil de înțeles față de cel al ROBOR-ului, dar noi am încercat să îl explicăm cât mai pe înțelesul tuturor:
În fiecare zi lucrătoare, pe piața monetară interbancară, băncile realizează tranzacții de împrumuturi între ele. Banca Națională a României (BNR) înregistrează aceste tranzacții și calculează o rată zilnică a dobânzii.
Aceasta este determinată ca o medie ponderată a tuturor dobânzilor practicate pentru tranzacțiile respective, raportată la volumul tranzacțiilor din acea zi.
Iată formula de calcul utilizată:
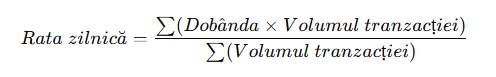
Unde:
La finalul fiecărui trimestru, se calculează media aritmetică a tuturor ratelor zilnice de dobândă înregistrate pe parcursul trimestrului.
Aceasta devine valoarea IRCC aplicabilă pentru următorul trimestru.
Iată formula de calcul utilizată:
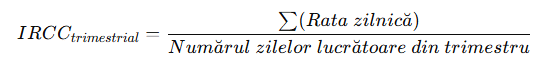
Unde:
La începutul fiecărui trimestru (de obicei în prima zi lucrătoare), BNR publică valoarea actualizată a IRCC pe site-ul său oficial.
Această valoare este valabilă pentru toate contractele noi de credit semnate în trimestrul respectiv.
Să presupunem că în trimestrul I al anului:
| Tranzacții ziua 1 | Dobânda (%) | Volumul tranzacțiilor (mil. lei) |
|---|---|---|
1 | 2.50 | 100 |
2 | 2.60 | 200 |
3 | 2.40 | 150 |
| Tranzacții ziua 2 | Dobânda (%) | Volumul tranzacțiilor (mil. lei) |
|---|---|---|
1 | 2.40 | 200 |
2 | 2.55 | 100 |
3 | 2.40 | 250 |
4 | 2.35 | 200 |
| Tranzacții ziua 60 | Dobânda (%) | Volumul tranzacțiilor (mil. lei) |
|---|---|---|
1 | 2.50 | 100 |
2 | 2.55 | 100 |
Pasul 1: Calcularea ratei zilnice medii ponderate pentru fiecare zi
Acest proces se repetă pentru toate cele 60 de zile lucrătoare iar apoi se adună toate ratele zilelor lucrătoare și se împarte la numărul de zile lucrătoare.
Pasul 2: Calcularea mediei aritmetice a ratelor zilnice Să presupunem că suma ratelor zilnice pentru cele 60 de zile este: 150%.
Atunci valoare IRCC trimestrială ar fi 150%/60 = 2.50%.
Această valoare de 2.50% va fi utilizată pentru toate creditele acordate în trimestrul următor.
Indicele este actualizat trimestrial, conform următorului calendar:
Găsește cel mai bun credit rapid în doar câteva minute folosind aplicația noastră de comparare.
Găsește cel mai bun creditor acumConform BNR, valoarea IRCC aplicabilă în trimestrul 1 al anului 2026 (ianuarie-martie) este de 5,68% pe an. Aceasta reprezintă media tranzacțiilor interbancare din trimestrul 3 al anului 2025.
Față de trimestrul anterior, când IRCC a atins valoarea maximă de 6,06%, scăderea actuală este un semn pozitiv pentru cei cu credite în lei cu dobândă variabilă.
| Trimestru | Valoare IRCC | Variație |
|---|---|---|
T1 2026 (ian-mar) | 5,68% | ↓ -0,38 pp |
T4 2025 (oct-dec) | 6,06% | ↑ +0,51 pp |
T3 2025 (iul-sep) | 5,55% | ↓ -0,11 pp |
T2 2025 (apr-iun) | 5,66% | ↓ -0,33 pp |
T1 2025 (ian-mar) | 5,99% | ↑ +0,44 pp |
T4 2024 (oct-dec) | 5,55% | ↓ -0,11 pp |
T3 2024 (iul-sep) | 5,66% | - |
Începând cu 1 aprilie 2026, valoarea IRCC va scădea la 5,58%, reflectând media tranzacțiilor interbancare din T4 2025.
Perspectivele pe termen mediu arată o tendință de scădere treptată, legată de posibila relaxare a politicii monetare a BNR. Economiștii estimează că BNR ar putea începe reducerea dobânzii-cheie (momentan la 6,50%) din trimestrul al doilea al anului 2026. Scenariul de bază prevede o scădere a dobânzii-cheie până la 5,25% către finalul anului.
Ce înseamnă asta pentru tine? Dacă ai un credit cu dobândă variabilă legată de IRCC, ratele tale ar urma să scadă ușor pe parcursul anului. Cu fiecare trimestru, noul IRCC publicat de BNR va reflecta condițiile din piață. Nu te aștepta la o scădere dramatică, însă tendința este una favorabilă.
O nuanță importantă: BNR a avertizat că inflația ar putea crește temporar în T2 2026, ceea ce ar putea întârzia sau limita reducerile de dobândă. Revenirea inflației în ținta de 2,5% este prevăzută abia pentru 2027.
Mulți români încă se întreabă care este diferența reală dintre IRCC și ROBOR. Iată principalele distincții:
| Criteriu | IRCC | ROBOR |
|---|---|---|
Baza de calcul | Tranzacții reale din piața interbancară | Cotații oferite de bănci (nu neapărat tranzacționate) |
Frecvența actualizării | Trimestrial | Zilnic |
Se aplică la | Credite noi persoane fizice (din mai 2019) | Credite vechi persoane fizice + persoane juridice |
Transparență | Mai mare (date reale) | Mai mică (cotații declarative) |
Volatilitate pe termen scurt | Mai mică (medie trimestrială) | Mai mare (variază zilnic) |
Regulator | OUG 19/2019 | Regulament BNR anterior |
Pe scurt, IRCC reflectă mai fidel costul real al banilor pe piața interbancară, în timp ce ROBOR putea fi influențat de cotațiile individuale ale băncilor. Cu toate acestea, în anumite trimestre, IRCC a fost mai mare decât ROBOR, deci nu există o regulă fixă care să spună că unul este mereu mai avantajos.
Dacă ai un credit vechi cu ROBOR, trecerea la IRCC se poate face prin refinanțare. Analizează cu atenție ambele variante, comparând nu doar indicii, ci și marjele oferite de bancă.
Pentru a înțelege cum influențează IRCC costul creditelor, să luăm următorul exemplu:
| Parametru | IRCC scăzut (3%) | IRCC actual (5,68%) |
|---|---|---|
Marja băncii | 2,5% | 2,5% |
Rata dobânzii totale | 5,5% | 8,18% |
Credit inițial (lei) | 250.000 | 250.000 |
Durată credit (ani) | 30 | 30 |
Rată lunară (lei) | ~1.419 | ~1.847 |
În acest exemplu, diferența de 2,68 puncte procentuale în IRCC duce la o creștere a ratei lunare cu aproximativ 428 lei.
Pe an, vorbim despre o diferență de peste 5.100 lei, ceea ce reprezintă aproape 3 rate lunare la scenariul cu IRCC scăzut. Tocmai de aceea este important să urmărești evoluția IRCC și să iei în calcul posibilele fluctuații atunci când accesezi un credit.
Vezi care sunt cele mai bune 17 investiții pentru portofoliul tău
IRCC (Indicele de Referință pentru Creditele Consumatorilor) este un indice de referință introdus prin OUG 19/2019, utilizat din 2 mai 2019 pentru toate creditele noi cu dobândă variabilă în lei, acordate persoanelor fizice. Se calculează pe baza tranzacțiilor reale din piața interbancară.
IRCC se calculează ca media aritmetică a ratelor de dobândă zilnice aferente tranzacțiilor interbancare din trimestrul anterior. BNR publică indicii zilnici, iar la finalul fiecărui trimestru stabilește valoarea IRCC aplicabilă pentru următoarele trei luni.
Valoarea IRCC aplicabilă în T1 2026 (ianuarie-martie) este de 5,68% pe an. Din aprilie 2026, valoarea IRCC va scădea la 5,58%. Poți verifica mereu valoarea actualizată pe site-ul oficial al BNR.
IRCC se actualizează trimestrial. La începutul fiecărui trimestru (ianuarie, aprilie, iulie, octombrie), BNR publică noua valoare IRCC calculată pe baza tranzacțiilor din trimestrul anterior. Noua valoare se aplică tuturor contractelor de credit cu dobândă variabilă.
IRCC se aplică pentru creditele cu dobândă variabilă în lei acordate persoanelor fizice: credite de nevoi personale, credite ipotecare (inclusiv prin programul Noua Casă), carduri de credit și descoperiri de cont. Nu se aplică pentru creditele persoanelor juridice sau cele cu dobândă fixă.
Nu neapărat. La lansare, în mai 2019, IRCC era cu aproape un procent mai mic decât ROBOR. Însă de-a lungul timpului, diferența s-a redus, iar în unele trimestre IRCC a fost chiar mai mare decât ROBOR. Nu există o regulă fixă care spune că unul este mereu mai avantajos.
Principala diferență este baza de calcul: IRCC se bazează pe tranzacții reale din piața interbancară, în timp ce ROBOR reflectă cotații oferite de bănci. IRCC se actualizează trimestrial, iar ROBOR zilnic. IRCC se aplică doar creditelor noi ale persoanelor fizice (din mai 2019), pe când ROBOR rămâne valabil pentru creditele vechi și cele ale persoanelor juridice.
Principalul risc este legat de faptul că OUG 19/2019 nu limitează marja fixă a băncilor. Astfel, chiar dacă IRCC scade, banca poate avea o marjă mare care menține costul total ridicat. De asemenea, IRCC reflectă tranzacțiile din trimestrul anterior, nu situația actuală, ceea ce poate crea un decalaj în perioadele de volatilitate.
IRCC este un instrument important pentru calcularea ratelor la creditele cu dobândă variabilă, oferind un grad mai mare de transparență și corelare cu realitățile pieței.
Cu o valoare de 5,68% în T1 2026 și previziuni de scădere către 5,58% din aprilie, tendința este una favorabilă pentru cei cu credite în lei. Totuși, monitorizarea atentă a indicelui și a deciziilor BNR rămâne esențială pentru gestionarea eficientă a bugetului tău.
Ai o întrebare despre acest subiect? Întreabă comunitatea.
Email confirmat. Comentariul tău apare după verificare.
Linkul a expirat. Publică din nou comentariul.
Anonim
Expert financiar · Financer
Compară cei mai buni creditori
de la 20 % DAE
21 opțiuni
Gratuit · Fără impact asupra creditului
Vezi rata meaCompară cei mai buni creditori
de la 20 % DAE
21 opțiuni
3 min de cititBanii tăi
3 min de cititBanii tăi
10 min de cititBanii tăi
3 min de cititBanii tăi
7 min de cititBanii tăi
Alătură-te *Financer Stacks* și primești săptămânal sfaturi de la experți despre investiții, economii și creșterea veniturilor, ca să îți creezi o viață în care banii lucrează pentru tine.