A
Anonim
Expert financiar · Financer
Dorești să îți cumperi o locuință, însă te sperie avansul mare pe care trebuie să îl achiți la accesarea unui credit ipotecar standard? Programul Prima Casă te poate ajuta!
Dar ce este Prima Casă, care sunt condițiile cu care vine un astfel de împrumut și cine poate aplica pentru el?
Toate acestea și multe alte întrebări pe care le-ai putea avea își vor găsi răspunsul în rândurile care urmează.
Programul Prima Casă un credit ipotecar ce vine cu condiții ceva mai avantajoase în special pentru persoanele cu venituri mici și medii. Scopul principal al proiectului a fost să faciliteze accesul tinerilor, la achiziția primei locuințe.
Creditul Prima Casă a fost lansat în mai 2009 de către Guvernul României ca o măsură de stimulare a pieței imobiliare în contextul crizei economice care traversa atunci țara.
Programul funcționează prin intermediul unui parteneriat între stat, bănci și cumpărători.
Statul, prin Fondul Național de Garantare a Creditelor pentru Întreprinderile Mici și Mijlocii (FNGCIMM), garantează o parte semnificativă din credit, permițând astfel băncilor să ofere condiții mai avantajoase decât cele standard de pe piață.
Principalele avantaje ale programului Prima Casă includ un avans mai mic (care pornește de la 5%) și dobânzi mai avantajoase comparativ cu creditele ipotecare clasice.
Datorită acestor condiții, creditul a devenit extrem de popular, contribuind semnificativ la creșterea pieței imobiliare din România.
De la lansarea lui și până la finalul lui 2023 au fost acordate 333.219 garanții și promisiuni de garantare, în valoare totală de 31.57 miliarde lei, care au susținut credite în valoare de 63.8 miliarde lei.
De la lansarea sa în 2009 și până în prezent, programul a suferit mai multe modificări și ajustări pentru a se adapta la condițiile pieței și la nevoile populației.
Una dintre cele mai semnificative schimbări a fost redenumirea programului în „Noua Casă” în 2020, cu ajustări ale plafoanelor de creditare și ale condițiilor de eligibilitate, condiții ce urmează să fie detaliate în cele ce urmează.
Vom prezenta aici toate condițiile cu care vine un credit Prima Casă 2026. Iar pentru o înțelegere mai bună, ne-am gândit să împărțim informația în mai multe subtitluri:
Condițiile de creditare pentru programul Prima Casă 2025 sunt stabilite pentru a oferi un echilibru între accesibilitate pentru cumpărători și sustenabilitate pentru sistemul bancar. Iată detaliile principale:
Creditul Prima Casă oferă diferite plafoane de creditare în funcție de tipul și valoarea locuinței:
Avansul minim necesar în pentru un credit Prima Casă este unul dintre cele mai atractive aspecte ale acestuia, fiind semnificativ mai mic decât în cazul creditelor ipotecare standard:
Programul Prima Casă 2026 permite și achiziția de locuințe care depășesc plafoanele menționate, dar cu condiții specifice:
Este important de menționat că, deși perioada maximă este de 30 de ani, băncile pot impune limite de vârstă la finalul creditului (de obicei 60 de ani pentru creditele Prima Casă), ceea ce poate reduce perioada maximă disponibilă pentru anumiți solicitanți în funcție de vârsta lor la momentul contractării creditului.
La fel ca mai sus, și condițiile pe care clienții le vor avea de urmat pentru a putea aplica pentru un credit Prima Casă în 2026 vor fi destul de multe, motiv pentru care și pe acestea le-am scris separat:
Programul Prima Casă nu impune oficial o limită minimă de venit, dar fiecare bancă participantă își stabilește propriile criterii de eligibilitate financiară.
Sigur, aplicantul trebuie să poată susține rata, iar valoarea acesteia să nu depășească gradul maxim de îndatorare, care în prezent este setat la 40% din valoarea netă a veniturilor.
Dar, ca o notă generală, condițiile salariale ce trebuie respectate de beneficiar se referă la:
Deși nu există o limită minimă oficială, în practică, cu cât ai salariul mai mare, cu atât și suma creditată va fi mai consistentă.
În teorie poți aplica la Prima Casă și cu salariul minim pe economie, dar valoarea maximă a creditului nu va depăși 28.894 euro, din calculele noastre (am luat în considerare un salariu net de 2.574 lei și un grad de îndatorare de 40%).
În 2026, pot aplica pentru un credit Prima Casă atât persoanele singure, precum și cele care sunt căsătorite.
Soțul/soția, dacă nu au accesat programul Prima Casă sau Noua Casă în trecut și accesează împreună cu beneficiarul, este parte semnatară a contractului și, automat, și co-proprietar al locuinței în cauză și își asumă toate drepturile precum și toate obligațiile contractuale.
În cazul în care partenerul de viață a beneficiat de unul dintre programe în anii anteriori, beneficiar poate fi doar soțul sau soția care nu a beneficiat de program, iar celălat va deveni doar garant/ co-plătitor, nu și co-proprietar. Sigur, celelalte condiții de creditare trebuie întrunite (venituri, proprietăți deținute etc.).
Vechimea în muncă este un criteriu important pentru băncile participante la programul Prima Casă, deoarece indică stabilitatea financiară a solicitantului.
Deși condițiile exacte pot varia de la o bancă la alta, în general, se aplică următoarele:
Este important să notăm că aceste criterii sunt orientative și pot varia. Fiecare bancă își stabilește propriile politici de risc și poate avea cerințe specifice în ceea ce privește vechimea în muncă.
Legea nu stabilește oficial o limită de vârstă maximă Prima Casă. Cu toate acestea, băncile participante au propriile politici privind vârsta, care influențează eligibilitatea și termenii creditului:
Este important să discuți direct cu băncile participante pentru a înțelege exact cum se aplică criteriile de vârstă în situația ta specifică.
Găsește cel mai bun credit rapid în doar câteva minute folosind aplicația noastră de comparare.
Găsește cel mai bun creditor acumPentru a aplica la programul Prima Casă, este necesar să pregătești un dosar complet cu următoarele acte:
Este important să reții că lista exactă poate varia ușor de la o bancă la alta și în funcție de situația ta specifică. Este recomandat să verifici cu banca aleasă care sunt cerințele exacte pentru dosarul tău.
Odată ce ai obținut un credit prin programul Prima Casă, vei avea o serie de obligații pe care trebuie să le respecți pe toată durata creditului:
Iată care ar fi principalele avantaje și dezavantaje cu care vine acest program:
Pentru a-ți face mai ușor procesul de aplicare pentru un credit Prima Casă în 2025, am creat următorul ghid în care prezentăm pașii pe care îi ai de urmat pentru a-ți putea achiziționa locuința dorită cu ajutorul Statului:
Informează-te și alege banca
Studiază condițiile programului Noua Casă. Citește bine ghidul acesta și fii sigur că înțelegi cum funcționează programul și că respecți toate regulile impuse de FNGCIMM.
Apoi compară ofertele băncilor participante și alege instituția cu care vrei să lucrezi. Cu toate că ai putea fi tentat să optezi pentru banca cu care deja colaborezi, ai fi uimit să afli că schimbarea instituției bancare este de cele mai multe ori benefică.
Găsește locuința potrivită
Caută locuința pe care dorești să o achiziționezi, asigurându-te că respectă condițiile programului. Sau în caz că nu (să zicem că este mai veche de 5 ani), că ai suficiente fonduri pentru a putea achita un avans mai mare.
Odată ce te-ai decis, negociază prețul cu vânzătorul și încheie antecontractul de vânzare-cumpărare (preferabil autentificat notarial și, ca sfat, cu clauză de revenire la starea inițială în cazul în care banca nu îți aprobă creditul).
Pregătește dosarul
Adună toate documentele necesare menționate în secțiunea anterioară. Completează formularul de solicitare credit Noua Casă de la banca aleasă.
Mare atenție să nu îți lipsească niciun document. În caz contrar, dosarul tău va fi întors pentru completări, timp în care va expira extrasul de Carte Funciară și vei avea tot mai multe bătăi de cap.
Depune dosarul la bancă
Prezintă-te la bancă cu dosarul complet. Discută cu un consilier de credite care îți va verifica documentele și, eventual, îți va solicita completări.
Evaluarea locuinței
Banca va efectua o evaluare a proprietății prin intermediul unui evaluator autorizat.
Există cazuri în care evaluarea este mai mică decât prețul negociat, moment în care tu va trebui să suporți diferența aceasta sub formă de avans.
Analiza și aprobarea dosarului de către bancă
Banca va analiza capacitatea ta de plată și va verifica toate documentele. Presupunând că totul este în regulă, dosarul tău va fi aprobat intern de către instituția bancară.
Transmiterea dosarului la FNGCIMM
Banca va trimite dosarul tău către Fondul Național de Garantare a Creditelor pentru IMM-uri pentru analiză și aprobare.
Analiza FNGCIMM
FNGCIMM va verifica dacă dosarul respectă toate condițiile programului. Această etapă poate dura până la o săptămână.
Emiterea promisiunii de garantare
Dacă totul este în regulă, FNGCIMM va emite promisiunea de garantare și o va trimite băncii.
Semnarea contractului de credit
Vei fi contactat de bancă pentru a semna contractul de credit și alte documente aferente. Apoi, vei merge la notar împreună cu proprietarul și un reprezentant al băncii pentru autentificarea contractului de vânzare-cumpărare și a contractului de ipotecă.
Tragerea creditului și înregistrarea în Cartea Funciară
Banca va efectua plata către vânzător conform contractului, iar apoi se va înregistra noua proprietate pe numele tău în Cartea Funciară, împreună cu ipoteca în favoarea statului și a băncii, precum și interdicția de înstrăinare pentru primii 5 ani.
Mutarea în noua locuință
Odată ce toate formalitățile sunt îndeplinite, vei primi cheile locuinței și te poți muta. Și, desigur, vei începe să plătești creditul conform graficului stabilit cu banca.
Durata de aprobare a unui dosar Prima Casă 2026 poate varia, dar în general, procesul complet durează între 30 și 60 de zile. Iată cam cât timp ar lua fiecare etapă:
Ce trebuie să reții este că aceste termene sunt estimative și pot varia în funcție de complexitatea dosarului tău, de volumul de lucru al instituțiilor implicate și de promptitudinea și veridicitatea cu care furnizezi eventualele informații suplimentare solicitate.
Mai ține cont și că între zilele lucrătoare mai intervin și zile nelucrătoare și de aici rezultă intervalul de 30-60 zile pe care l-am menționat la început.
După cum spuneam și în introducerea articolului, de la lansarea programului Prima Casă, din 2009 și până la final de 2023 au fost acordate nu mai puțin de 333.219 garanții și promisiuni de garantare, cu o valoare totală de 31.57 miliarde lei, care au susținut credite în valoare de 63.8 miliarde lei.
În acest interval, rata de aprobare a dosarelor Prima Casă este de proximativ 80-85%. O rată destul de bună, dacă ne întrebi pe noi.
Cu toate că nu avem de unde să știm exact de ce a fost respins un dosar și fiecare caz are particularitățile sale, cele mai frecvente motive de întârziere sau respingere ar fi:
Pentru a maximiza șansele de aprobare a dosarului Prima Casă ar ajuta dacă ai urma aceste patru sfaturi:
La data actualizării articolului, octombrie 2026 erau înscrise 16 instituții bancare care acordau un împrumut Prima Casă:
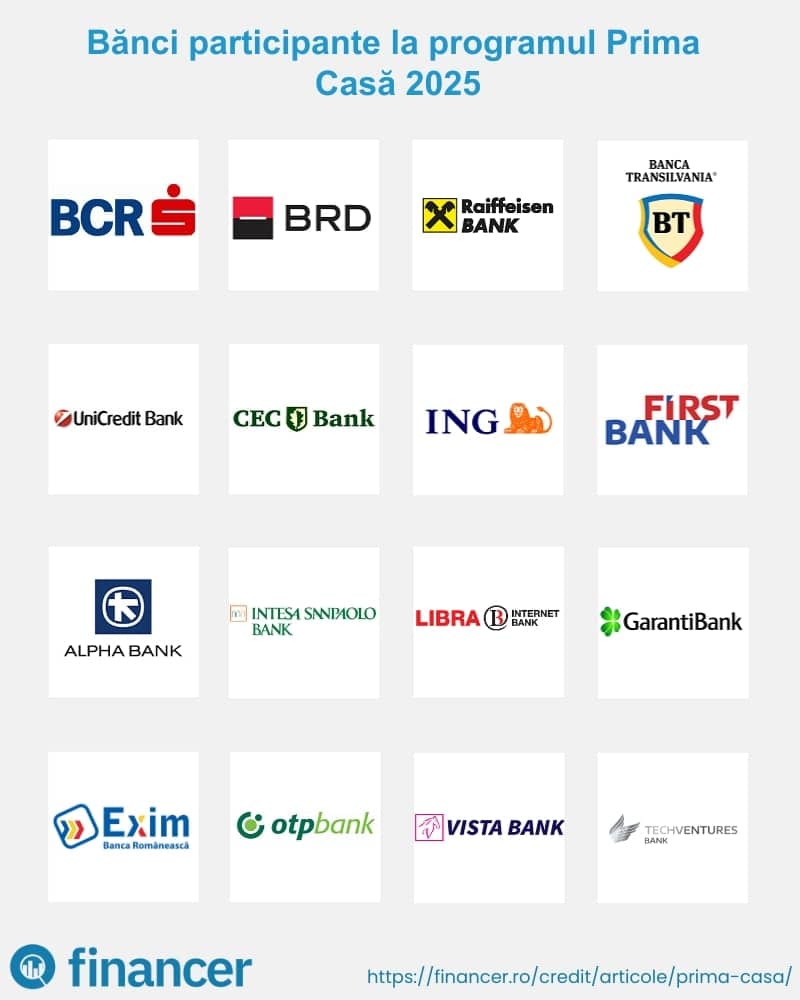
Din acestea, doar 5 mai aveau pe site și un calculator credit Prima Casă în februarie 2026 (posibil ca ceilalți să aștepte confirmarea programului și apoi lansează un nou calculator).
Pentru realizarea tabelului de mai jos am simulat accesarea unui credit pentru o proprietate în valoare de 76.643 euro (383.530 lei), un împrumut de 326.000 lei cu avans minim (5%) și perioadă contractuală 360 luni, cu următoarele rezultate:
| Bancă | Dobândă anuală | Marjă | Rată lunară | Cost total | DAE |
|---|---|---|---|---|---|
ING | 7.68% | 2% | 2.315,27 lei | 865.955,36 lei | 9.01% |
BCR | 7.68% | 2% | N/A | N/A | N/A |
Raiffeisen | 7.68% | 2% | 2.315 lei | 839.103 lei | 8.06% |
Transilvania | 7.68% | 2% | N/A | N/A | 8.05% |
Exim | 7.68% | 2% | N/A | N/A | 8.10% |
Unicredit | 7.68% | 2% | N/A | N/A | 8.58% |
BRD | 7.68% | 2% | 2.559,76 lei | 839.316 lei | 8.05% |
CEC | 7.56% | 1.90%* | 2.292,85 lei | 835.866,23 lei | 8% |
OTP | N/A | N/A | N/A | N/A | N/A |
Intesa | 7.68% | 2% | 2.315,26 lei | 833.758,88 lei | 7.94% |
Garanti Bank | N/A | N/A | N/A | N/A | N/A |
Alpha Bank | 7.68% | 2% | N/A | N/A | 8.020% |
Libra Bank | 7.68% | 2% | N/A | N/A | 8.06% |
Techventures | 7.68% | 2% | N/A | N/A | 8.27% |
Vista Bank | N/A | N/A | N/A | N/A | N/A |
First Bank | N/A | N/A | N/A | N/A | N/A |
Vom face un update la acest tabel în cursul anului, pe măsură ce mai multe bănci vor avea calculatoare credit Prima Casă active pe site.
Prima Casă este un program guvernamental prin intermediul căruia se dorește ajutarea unui număr cât mai mare de beneficiari pentru a-și cumpăra propria locuință.
Vine cu condiții ceva mai avantajoase față de un credit ipotecar standard și, de aceea, a fost foarte căutat în ultimii ani.
Sumele pe care le vei putea obține prinntr-un credit Prima Casă 2026 diferă în funcție de tipul de locuință asupra căruia te decizi. Plafoanele pornesc de la 66.500 euro pentru locuințele vechi și pot ajunge până la 119.000 euro pentru cele noi.
Avansul minim Prima Casă 2026 este de:
Dobânda Prima Casă 2026 este forma dintr-o parte fixă, marja băncii, care nu poate fi mai mare de 2 %, plus o parte variabilă, determinată de IRCC.
Ei bine, nu. De programul guvernamental pot beneficia doar persoanele cetățeni români, care lucrează cu forme legale în țara noastră.
Rambursarea împrumutului va depinde de mai mulți factori. Dar standard este cuprinsă între 5 și 30 de ani.
Da, chiar și persoanele cu venituri lunare minime pot aplica pentru un credit Prima Casă, cu toate că suma disponibilă pentru ei va fi cu siguranță mai mică decât plafonul maxim acceptat pentru locuința respectivă.
Din calculele noastre, vei putea obține doar 28.894 euro cu salariul minim pe economie valabil în februarie 2026.
Cu toate că se poate ca anumite condiții să difere în funcție de instituția bancară la care apelezi, în general se va solicita o vechime în muncă de minim un an și cel puțin 3 sau 6 luni la actualul angajator.
Răspunsul este da, poți. Dar va trebui să aștepți minim 5 ani de la data acceptării creditului pentru a putea înstrăina locuința.
În caz contrar, îți trebuie aprobarea din partea băncii și a Ministerului Finanțelor.
Perioada de aprobare se poate să difere. Tocmai de aceea, este indicat ca cei ce doresc să aplice pentru Prima Casă să se aștepte la un termen de 60 de zile pentru finalizarea tranzacției de vânzare-cumpărare.
Programul Prima Casă funcționează continuu, cu ajustări periodice ale condițiilor. Pentru informații actualizate despre disponibilitatea programului și condițiile exacte, consultă site-ul oficial FNGCIMM sau contactează direct băncile participante.
Dacă, dintr-un motiv sau altul, nu îndeplinești acele Prima Casă condiții despre care am vorbit mai sus, vei putea totuși achiziționa o locuință folosindu-te de un credit ipotecar standard.
Pe Financer.ro vei găsi mai mulți creditori care oferă astfel de împrumuturi.
Avantajul lor este acela că, cu toate că va trebui să achiți o sumă mai mare ca avans, sunt mult mai rapizi și prompți în acordarea creditelor.
Dar citește mai multe despre aceste produse apăsând butonul de mai jos.
Ai o întrebare despre acest subiect? Întreabă comunitatea.
Email confirmat. Comentariul tău apare după verificare.
Linkul a expirat. Publică din nou comentariul.
Anonim
Expert financiar · Financer
Compară cei mai buni creditori
de la 20 % DAE
21 opțiuni
Gratuit · Fără impact asupra creditului
Vezi rata meaCompară cei mai buni creditori
de la 20 % DAE
21 opțiuni
12 min de cititCredite
3 min de cititCredite
16 min de cititCredite
16 min de cititCredite
7 min de cititCredite
Alătură-te *Financer Stacks* și primești săptămânal sfaturi de la experți despre investiții, economii și creșterea veniturilor, ca să îți creezi o viață în care banii lucrează pentru tine.