A
Anonim
Expert financiar · Financer
Programul Prima Casă (redenumit Noua Casă din 2020, dar încă cunoscut de mulți români sub vechea denumire Prima Casă) este unul dintre cele mai populare programe guvernamentale pentru achiziția unei locuințe. Prin Programul Noua Casă, statul garantează o parte din creditul ipotecar, ceea ce permite băncilor să ofere avans mai mic și condiții mai avantajoase pentru cei care își cumpără prima locuință.
Pe Financer.ro poți compara rapid ofertele de credite ipotecare și poți vedea ce bănci au cele mai bune condiții pentru Prima Casă / Noua Casă. De asemenea, îți explicăm cum se raportează acest program la alte opțiuni, cum ar fi chiria (vezi și ghidul nostru despre prima chirie).
În 2026, contextul dobânzilor este influențat de evoluția IRCC, indicatorul de referință pentru creditele în lei. IRCC a scăzut la 5,68% în T1 2026, ceea ce înseamnă rate ceva mai mici față de anii anteriori, însă costul total al creditului rămâne semnificativ și trebuie analizat cu atenție. Pe Financer.ro găsești informații actualizate despre IRCC, modul în care îți afectează rata lunară și cum poți compara ofertele de creditare în funcție de acest indice.
Un credit ipotecar este un instrument financiar prin care atât o persoană fizică, precum și una juridică se pot împrumuta de anumite sume de bani, necesare pentru a cumpăra, construi sau chiar renova o locuință.
Banii care sunt împrumutați sunt garantați prin intermediul locuinței respective.
Creditul Prima Casă a fost gândit ca un program guvernamental prin care se dorea ajutarea tinerilor în a-și achiziționa mai rapid o locuință.
Astfel că, cu toate că în esență și acest produs este tot un împrumut ipotecar, este disponibil doar persoanelor fizice care doresc să cumpere locuințe deja construite.
Creditele accesate prin acest program sunt garantate de către stat – 50% din valoarea împrumutului pentru cele dedicate locuințelor mai vechi de 5 ani și 60% pentru cele noi.
Din această cauză, băncile pot veni cu anumite condiții mai avantajoase în ceea ce privește dobânda anuală și avansul minim. Dar și impun condiții ceva mai stricte de acordare.
Acum că amprezentat, pe scurt, cum funcționează cele două tipuri de împrumuturi, iată care este diferența dintre Prima Casă și credit ipotecar, în funcție de:
În ambele situații, dobânda este foarte atent reglementată de către Banca Națională a României. Iată care sunt diferențele:
Creditele ipotecare pot avea:
Creditele Prima Casă au:
Cu toate că la o primă vedere ar putea părea că împrumuturile acordate prin programul Prima Casă vin cu dobânzi mai mici, rămâne acel dubiu legat de partea variabilă.
Pentru a înțelege mai bine, haide să îți dăm un exemplu concret. Să luăm un credit contractat la jumătatea lui 2021 în valoare de 60.000 euro pe 30 ani. Avem următoarele calcule ale ratelor:
Valoarea IRCC-ului a crescut considerabil de la un minim istoric în 2021T2, de doar 1,08%, la un maxim istoric în 2024T2 de 5,99%. În T1 2026, IRCC a coborât la 5,68%, iar din aprilie 2026 se așteaptă o scădere la aproximativ 5,57%.
Ca atare, iată cam cât de mari au fost ratele în acest interval:
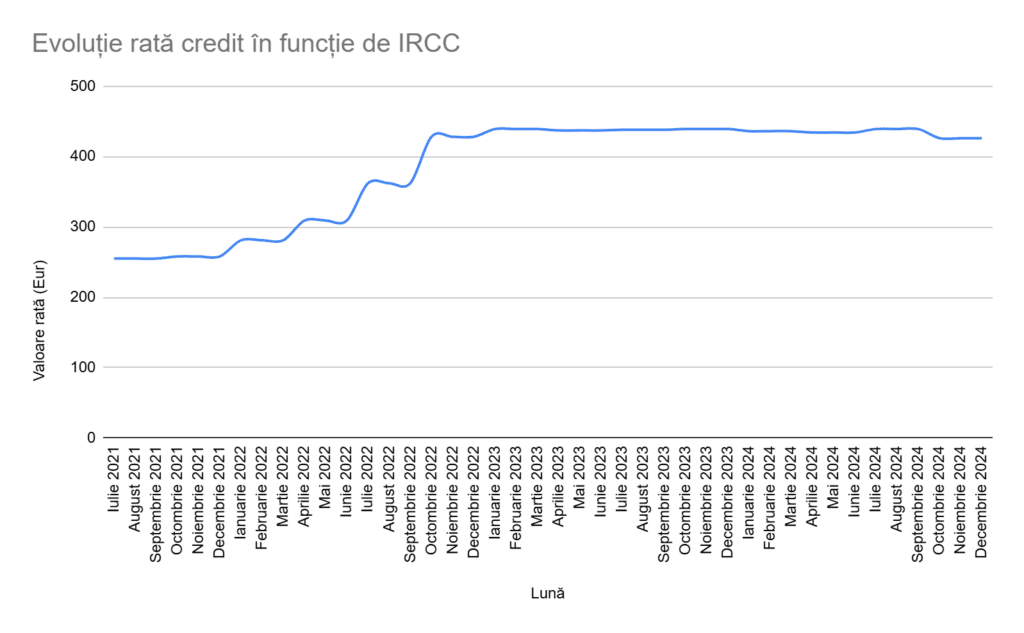
Ratele au fluctuat de la un minim de 255 Eur, la un maxim de 439 Eur, cu un total plătit în perioada iulie 2021 - decembrie 2024 de 16.143 Eur.
În iulie 2021 valoarea dobânzii fixe oferite de către bănci era undeva între 4.5 și 5.5% pe an. Părea mult comparativ cu dobânda creditelor Prima Casă la vremea respectivă, dar hai să vedem cât ar fi venit de plată:
Sigur, aceste diferențe sunt atât de puternice doar în primii ani, cât timp dobânda creditului ipotecar este una fixă. Ulterior, când se trece și acolo la IRCC + marjă, diferența se va atenua din cauza faptului că marja este mai mare.
Bineînțeles, și atunci ai variante, poți face refinanțări, poți apela la plăți anticipate etc. Dar acestea sunt discuții pe care le dezvoltăm mai mult aici.
Din nou, avansul minim este foarte bine stipulat în condițiile impuse de către BNR, pentru ambele instrumente financiare.
La creditele ipotecare, situația stă în felul următor:
Pentru Prima Casă împrumutul poate fi accesat doar în lei, iar:
Așadar, în ceea ce privește avansul minim, avem un răspuns clar al duelului Prima Casă vs credit ipotecar
Este mai mult decât evident că programul guvernamental este mai accesibil din acest considerent, astfel că trebuie declarat câștigător clar.
Ca să nu mai amintim faptul că începând cu 2022, avansul minim pentru creditele ipotecare a crescut la 25 % pentru cei ce cumpără locuințe cu alt scop în afară de a locui în ele (spre exemplu pentru investiții imobiliare).
În ceea ce privește creditele ipotecare:
Prima Casă nu poate oferi sume mai mari de:
Așa cum am amintit și anterior, dacă vrei, vei putea alege și locuințe mai scumpe. Însă vei fi nevoit să plătești ca avans diferența dintre prețul de achiziție și aceste sume maxime.
Așadar, și la acest capitol avem un răspuns clar în ceea ce privește Prima Casă sau credit ipotecar.
Varianta de împrumut clasic oferă o mult mai mare flexibilitate în privința sumei maxime admise, astfel că este câștigător.
Ambele instrumente financiare solicită ca aplicanții pentru împrumut să fie majori. Însă, în funcție de instituția bancară la care apelezi, se poate să existe anumite limite.
Așa că vârsta minimă pentru a putea aplica pentru oricare dintre cele două tipuri de credit poate fi cuprinsă între 18 și 25 ani.
În ceea ce privește vârsta maximă, ambele credite sunt calculate în așa fel încât solicitantul să nu aibă mai mult de 63 – 65 ani la data când va urma să se încheie împrumutul.
Există, totuși, și instituții bancare ce măresc această limită la 70 ani pentru creditele clasice, dar numărul lor este destul de limitat.
Așadar, diferența dintre credit ipotecar și prima casa este minimă din perspectiva vârstei.
Pentru Prima Casă, lucrurile sunt destul de clar reglementate de către BNR și împrumuturile nu pot fi acordate pe perioade mai mari de 30 de ani.
La creditele ipotecare, acest interval este stabilit de către bancă și poate ajunge până la 35 de ani.
Așa că și la acest capitol ne vedem nevoiți ca pentru întrebarea Prima Casă sau credit ipotecar să alegem varianta standard, nu cu cea guvernamentală.
Cu toții știm că salariul va fi cel care va determina suma de bani pe care o persoană o va putea accesa prin oricare dintre cele două instrumente financiare descrise aici.
Cu toate acestea, cerințele sunt ceva mai mici pentru cei ce apelează la programul guvernamental.
Poți aplica pentru un credit Prima Casă chiar dacă ai salariul minim pe economie și, cu toate că nu vei putea accesa fonduri prea mari, tot înseamnă ceva. Gradul maxim de îndatorare permis de BNR este de 40% din venitul net (sau 45% pentru prima locuință).
Așa că dacă ai venituri mici și te întrebi ce să alegi între un credit Prima Casă și un credit ipotecar, varianta guvernamentală este mai avantajoasă. Poți citi mai multe despre gradul de îndatorare pe pagina noastră dedicată.
Aici lucrurile diferă puțin. Asta deoarece pentru un credit ipotecar clasic vei putea aplica și dacă ești singur sau într-o simplă relație, partenerul de viață putând deveni coplătitor chiar și dacă nu aveți acte de căsătorie.
Totodată, părinții pot deveni coplătitori sau chiar amici pe care îi ai.
La Prima Casă (Noua Casă) nu poți aplica decât individual sau împreună cu soțul/soția, dacă aceștia nu au beneficiat de program în trecut sau dacă nu au în proprietate o locuință cu suprafață mai mare de 50 mp (în acest caz ei putând fi doar co-debitori, nu și co-proprietari).
Din nou, lucrurile sunt la fel în ceea ce privește vechimea în muncă.
Vei avea nevoie să ai cel puțin un an fără întreruperi pe cartea de muncă, cu 3 sau 6 luni la actualul job, în ambele situații.
Așa că duelul credit ipotecar vs Prima Casă rămâne și aici la egalitate.
În ambele situații ți se va impune să îți faci o asigurare de locuință obligatorie (PAD) pentru toate calamitățile posibile.
Diferența este că în cazul programului guvernamental Statul este cel căruia îi revin banii în caz de dezastru, pe când la un credit ipotecar standard, banca este beneficiarul asigurării.
În cazul unui împrumut Prima Casă vei fi nevoit să faci și o asigurare facultativă care să fie cesionată în favoarea statului.
Cu toate că nu ești obligat, pentru creditele clasice poți încheia o poliță facultativă, prin intermediul căreia vei obține o reducere a dobânzii.
Dacă în mare parte a lor, documentele necesare la dosar vor fi asemănătoare, pentru Prima Casă vei avea nevoie de câteva acte suplimentare, cum ar fi:
Deci, la întrebarea credit ipotecar vs Prima Casă, trebuie să susținem că aici varianta standard are un mic avantaj.
Pentru un credit ipotecar standard lucrurile sunt destul de simple.
Odată ce ai completat cererea de creditare și întocmit dosarul, aprobarea acestuia nu durează mai mult de 7 – 14 zile.
Din păcate, nu același lucru poate fi spus și despre un dosar Prima Casă (Noua Casă).
În primul rând, va trebui să aștepți aprobarea acestuia de către un ofițer de credit de la bancă, acțiune ce va dura la fel de mult ca în cazul de mai devreme, 7 – 14 zile.
Apoi însă, dosarul trebuie trimis către FNGCIMM (Fondul Național de Garantare), unde în general mai stă cel puțin o săptămână.
Zicem „cel puțin”, pentru că de foarte multe ori se întâmplă ca solicitantul să nu aibă toate actele completate corect, sau să mai trebuiască să facă dovada unor anumite venituri etc., iar dosarul va fi întors, urmând alte perioade de așteptare.
În general, cei ce se ocupă de astfel de împrumuturi sugerează ca perioadă maximă de așteptare termenul de 60 de zile.
Din această cauză, la acest capitol, avem un răspuns destul de clar pentru întrebarea Prima Casă sau credit ipotecar, a doua variantă fiind mai puțin stresantă.
Ei bine, acum că ți-am expus în același articol toate asemănările și deosebirile între cele două tipuri de instrumente financiare, sperăm că îți va fi mult mai ușor să te axezi asupra unui anumit tip de împrumut.
Dacă ne-ai întreba pe noi ce variantă este mai bună între un credit ipotecar sau Prima Casă, noi ți-am răspunde că varianta de împrumut standard are unele avantaje clare, cea mai importantă fiind cea care ține de dobânda fixă în primii ani de credit. Predictibilitatea ratei lunare pe o perioadă de 3-10 ani îți oferă liniște și te ferește de surprizele pe care le poate aduce fluctuația IRCC-ului.
Pe de altă parte, dacă nu ai un avans mare și îți cumperi prima locuință, Noua Casă rămâne o opțiune excelentă grație avansului de doar 5% și garanției de stat. Compară ofertele de credite ipotecare pe Financer.ro pentru a vedea care bancă îți oferă cele mai bune condiții.
Pentru a vedea mai clar diferențele, iată un rezumat al celor mai importante criterii de comparație între un credit ipotecar standard și programul Noua Casă (Prima Casă):
| Criteriu | Credit ipotecar | Prima Casă (Noua Casă) |
|---|---|---|
Dobândă | Fixă (3-10 ani) sau variabilă | Doar variabilă (IRCC + max 2%) |
Avans minim | 15% (în lei) | 5% (locuințe sub 70.000 EUR) |
Sumă maximă | Nelimitată (depinde de bancă) | 70.000 EUR (vechi) / 119.000 EUR (noi) |
Perioadă maximă | Până la 35 ani | Maxim 30 ani |
Garanție de stat | Nu | Da (50-60% din credit) |
Timp aprobare | 7-14 zile | 30-60 zile (include FNGCIMM) |
Restricții vânzare | Nu | 5 ani de la aprobare |
Darea în plată | Da | Nu |
Principala diferență este garanția de stat. La Prima Casă (Noua Casă), statul garantează 50-60% din credit, ceea ce permite băncilor să ofere avans mai mic (de la 5%) și marjă redusă. La creditul ipotecar standard, banca își asumă tot riscul, dar îți oferă mai multă flexibilitate: poți alege dobândă fixă, poți împrumuta sume mai mari și nu ai restricții la vânzarea locuinței.
Depinde de situația ta. Noua Casă este mai avantajoasă dacă ai un avans mic (5%) și îți cumperi prima locuință. Creditul ipotecar standard este mai bun dacă preferi stabilitatea unei dobânzi fixe pe primii 3-10 ani, dacă vrei să împrumuți sume mai mari de 119.000 EUR sau dacă nu vrei restricțiile programului guvernamental (interdicție de vânzare 5 ani, lipsa Legii Dării în Plată).
Nu. La Prima Casă (Noua Casă) dobânda este exclusiv variabilă, calculată ca IRCC + maximum 2% marjă bancară. La creditul ipotecar standard poți opta pentru dobândă fixă (de regulă pe 3-10 ani), dobândă variabilă sau dobândă mixtă (fixă în primii ani, apoi variabilă).
Avansul minim la Prima Casă (Noua Casă) este de 5% pentru locuințele cu preț sub 70.000 EUR și de 15% pentru locuințele noi cu preț între 70.001 și 140.000 EUR. La creditul ipotecar standard, avansul minim este de 15% pentru un credit în lei.
Prin programul Noua Casă poți accesa maxim 66.500 EUR (95% din 70.000) pentru locuințe vechi și maxim 119.000 EUR (85% din 140.000) pentru locuințe noi. La creditul ipotecar standard, suma maximă depinde de bancă și de veniturile tale, putând ajunge până la 1.000.000 EUR.
Ai o întrebare despre acest subiect? Întreabă comunitatea.
Email confirmat. Comentariul tău apare după verificare.
Linkul a expirat. Publică din nou comentariul.
Anonim
Expert financiar · Financer
16 min de cititCredite
9 min de cititCredite
7 min de cititCredite
3 min de cititCredite
9 min de cititCredite
Alătură-te *Financer Stacks* și primești săptămânal sfaturi de la experți despre investiții, economii și creșterea veniturilor, ca să îți creezi o viață în care banii lucrează pentru tine.